Yazar: sulenur_admin

  • Kapsam 1, 2, 3: Şirketlerin Hangi Sera Gazı Emisyonlarını Raporlaması Gerekiyor?

    Kapsam 1, 2, 3: Şirketlerin Hangi Sera Gazı Emisyonlarını Raporlaması Gerekiyor?


    Standart & Mevzuat Açıklaması

    Kapsam 1, 2, 3: Şirketlerin Hangi Sera Gazı Emisyonlarını Raporlaması Gerekiyor?

    sulenuryildiz.com | İklim Etkisi ve Sorumluluk Sınırları

    Sera gazı emisyonlarından söz edildiğinde çoğu insan bacaları, egzoz dumanlarını ya da fabrikalardaki enerji tüketimini düşünüyor. Bunlar doğru — ama eksik.

    Bir şirketin iklim etkisi, kendi kapısından çok daha geniş bir alana yayılıyor. İşte tam bu yüzden TSRS 2 — ve temelini oluşturan Sera Gazı Protokolü — emisyonları üç farklı kapsamda ele alıyor: Kapsam 1, Kapsam 2, Kapsam 3. Bu üçlü ayrım, hem raporlamanın teknik temelini hem de uygulamada en çok soru işareti yaratan konuları oluşturuyor.
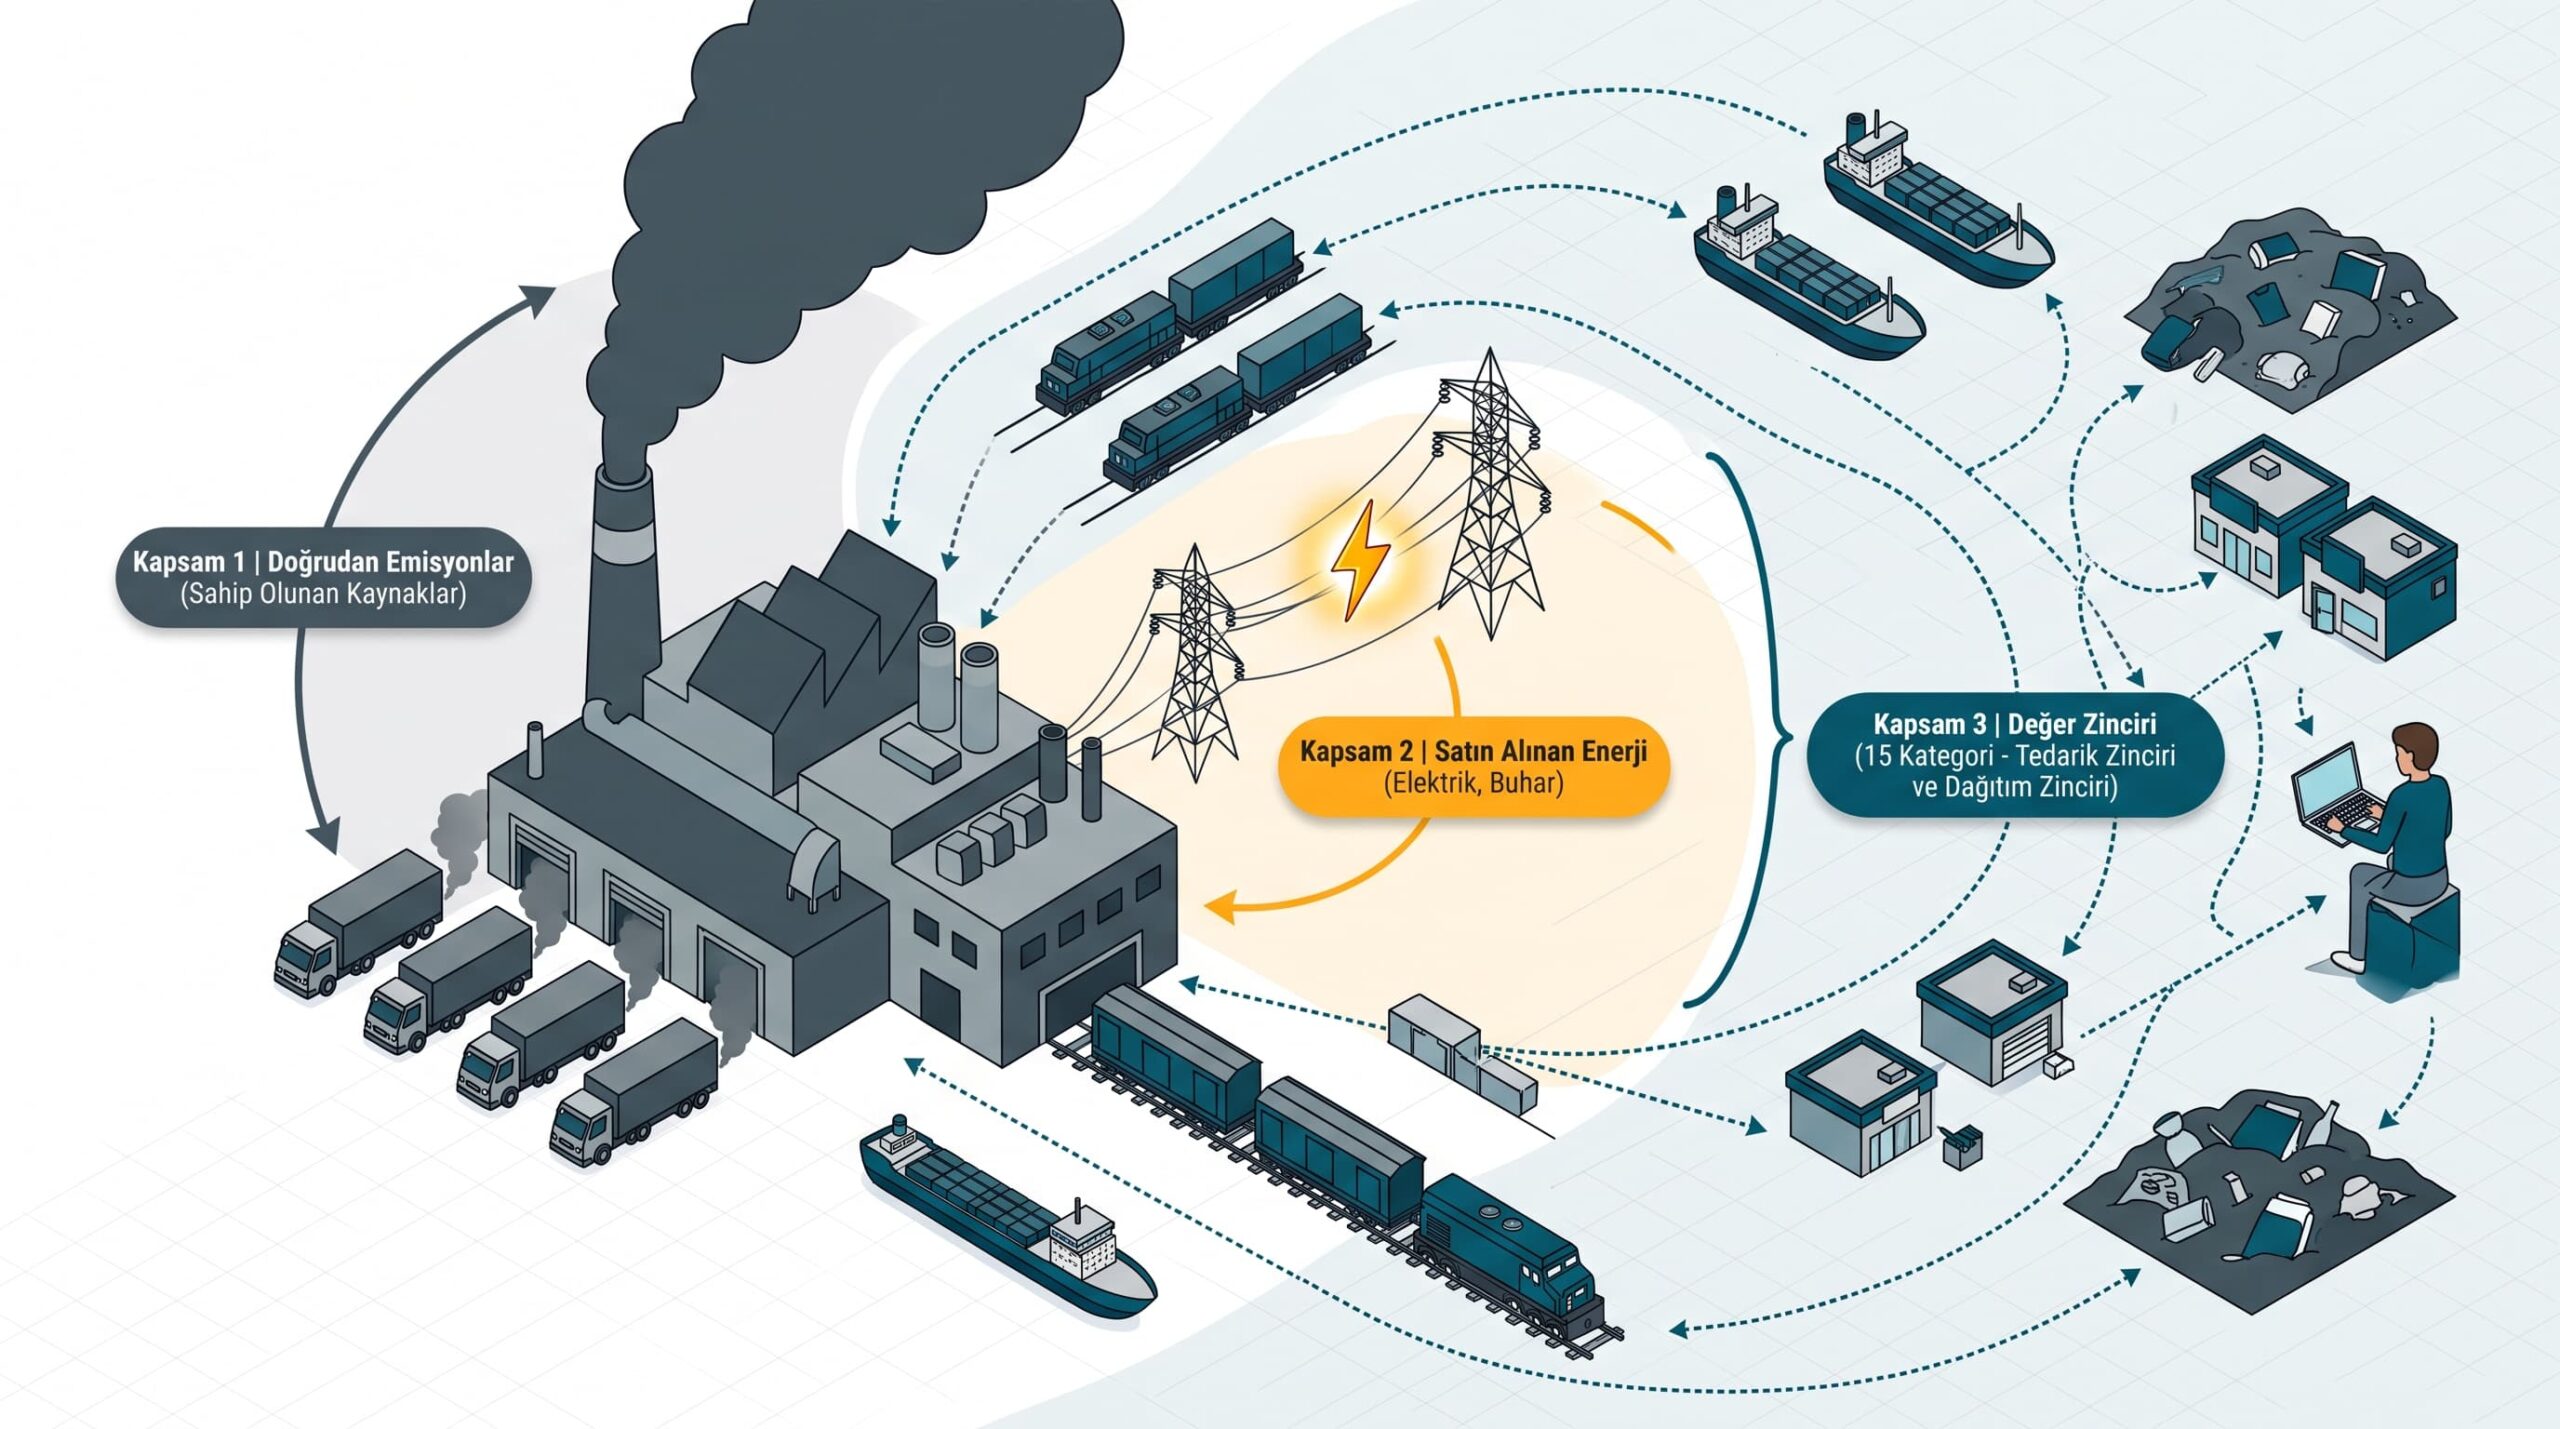
    Kapsam 1, Kapsam 2 ve Kapsam 3 sera gazı emisyonlarını karşılaştıran infografik: Doğrudan emisyonlar (fabrika bacası), satın alınan enerji (elektrik hatları) ve değer zinciri boyunca Kapsam 3 dolaylı emisyonlar (tedarikçiler, lojistik ve ürün kullanımı). TSRS 2 standartlarına uygun sera gazı protokolü şeması.

    Şekil 1: Sera Gazı Protokolü’ne göre şirketlerin raporlaması gereken emisyon sınırları. Kapsam 1 (doğrudan), Kapsam 2 (satın alınan enerji) ve Kapsam 3 (değer zinciri) emisyonlarının görsel karşılaştırması.

    Neden Üç Kapsam?

    Çünkü bir şirketin iklim üzerindeki etkisi yalnızca kendi bacasından çıkan duman değil. Bir tekstil şirketi düşünün. Fabrikasını ısıtmak için yaktığı doğalgaz, satın aldığı elektrik, hammaddenin taşınması, ürünlerin müşteriye ulaşması ve kullanım ömrü dolduğunda gömülen ürünler — bunların hepsinin bir karbon ayak izi var.

    Yalnızca fabrikanın bacasını ölçmek, bu tablonun küçük bir parçasını görmek demek. Kapsam sistemi tam olarak bunu çözüyor: emisyonların kaynağını ve sorumluluk sınırlarını netleştiriyor.

    Sera Gazı Emisyon Sınırları

    Kapsam 1

    Doğrudan Emisyonlar

    Şirketin sahip olduğu veya kontrol ettiği kaynaklardan çıkan emisyonlar.

    Örnek: Fabrika bacası, araç filosu, üretim sürecindeki kimyasal reaksiyonlar.

    Kapsam 2

    Satın Alınan Enerji

    Şirketin tükettiği ama kendisinin üretmediği elektrik, ısı veya buhardan kaynaklanan emisyonlar.

    Örnek: Elektrik tüketimi en yaygın olanıdır. Yenilenebilir enerji kanıtları burada kullanılır.

    Kapsam 3

    Değer Zinciri

    Şirketin doğrudan kontrol etmediği ama değer zinciriyle bağlantılı tüm dolaylı emisyonlar.

    15 Kategori: Tedarikçiler, taşıma, çalışan ulaşımı, ürün kullanımı, ürün ömrü sonu…

    Kapsam 1: Doğrudan Emisyonlar

    Şirketin sahip olduğu veya kontrol ettiği kaynaklardan çıkan emisyonlardır. Şirket bu emisyonları doğrudan üretiyor ve doğrudan kontrol edebiliyor. Ölçülmesi görece en kolay olan kapsam budur. Veri genellikle yakıt tüketim kayıtları, fatura bilgileri ve üretim raporlarından çıkarılabiliyor.

    Kapsam 2: Satın Alınan Enerji

    Şebeke elektriği kullandığınızda, o elektriği üreten santral sera gazı yayıyor. O emisyon fiziksel olarak sizi bulmasa da enerji talebini yaratan siz olduğunuz için bu sorumluluk size atfediliyor. Kapsam 2, yenilenebilir enerji kullanımını teşvik etmek açısından kritik bir göstergeye dönüşmüş durumda.

    Önemli bir teknik not: TSRS 2, Kapsam 2 için hem konum temelli (location-based) hem de pazar temelli (market-based) hesaplamanın raporlanmasını zorunlu kılıyor. Bu iki yöntemin farkını bilmeden hazırlanan raporlar eksik kalıyor.

    Kapsam 3: Değer Zincirindeki Tüm Diğer Emisyonlar

    İşte asıl karmaşık — ve çoğu zaman asıl büyük — olan kapsam bu. Kapsam 3, şirketin doğrudan kontrol etmediği ama değer zinciriyle bağlantılı tüm dolaylı emisyonları kapsıyor. TSRS 2’de Kapsam 3, 15 farklı kategoriye ayrılıyor.

    Neden bu kadar önemli? Çünkü birçok sektörde Kapsam 3 emisyonları, Kapsam 1 ve Kapsam 2’nin toplamını çok aşıyor. Bir perakende şirketinin kendi faaliyetlerinden kaynaklanan emisyonlar küçük bir dilimken tedarik zincirinin ayak izi tablonun büyük bölümünü oluşturabiliyor.

    TSRS Kapsamında Kapsam 3 Ne Zaman Zorunlu Oluyor?

    Kapsam 1 ve Kapsam 2, TSRS 2 uygulamasının başladığı ilk yıldan itibaren zorunlu. Kapsam 3 için ise KGK geçiş muafiyeti tanımış durumda: şirketler TSRS’yi uyguladıkları ilk iki yıllık raporlama döneminde Kapsam 3 emisyonlarını açıklamak zorunda değil.
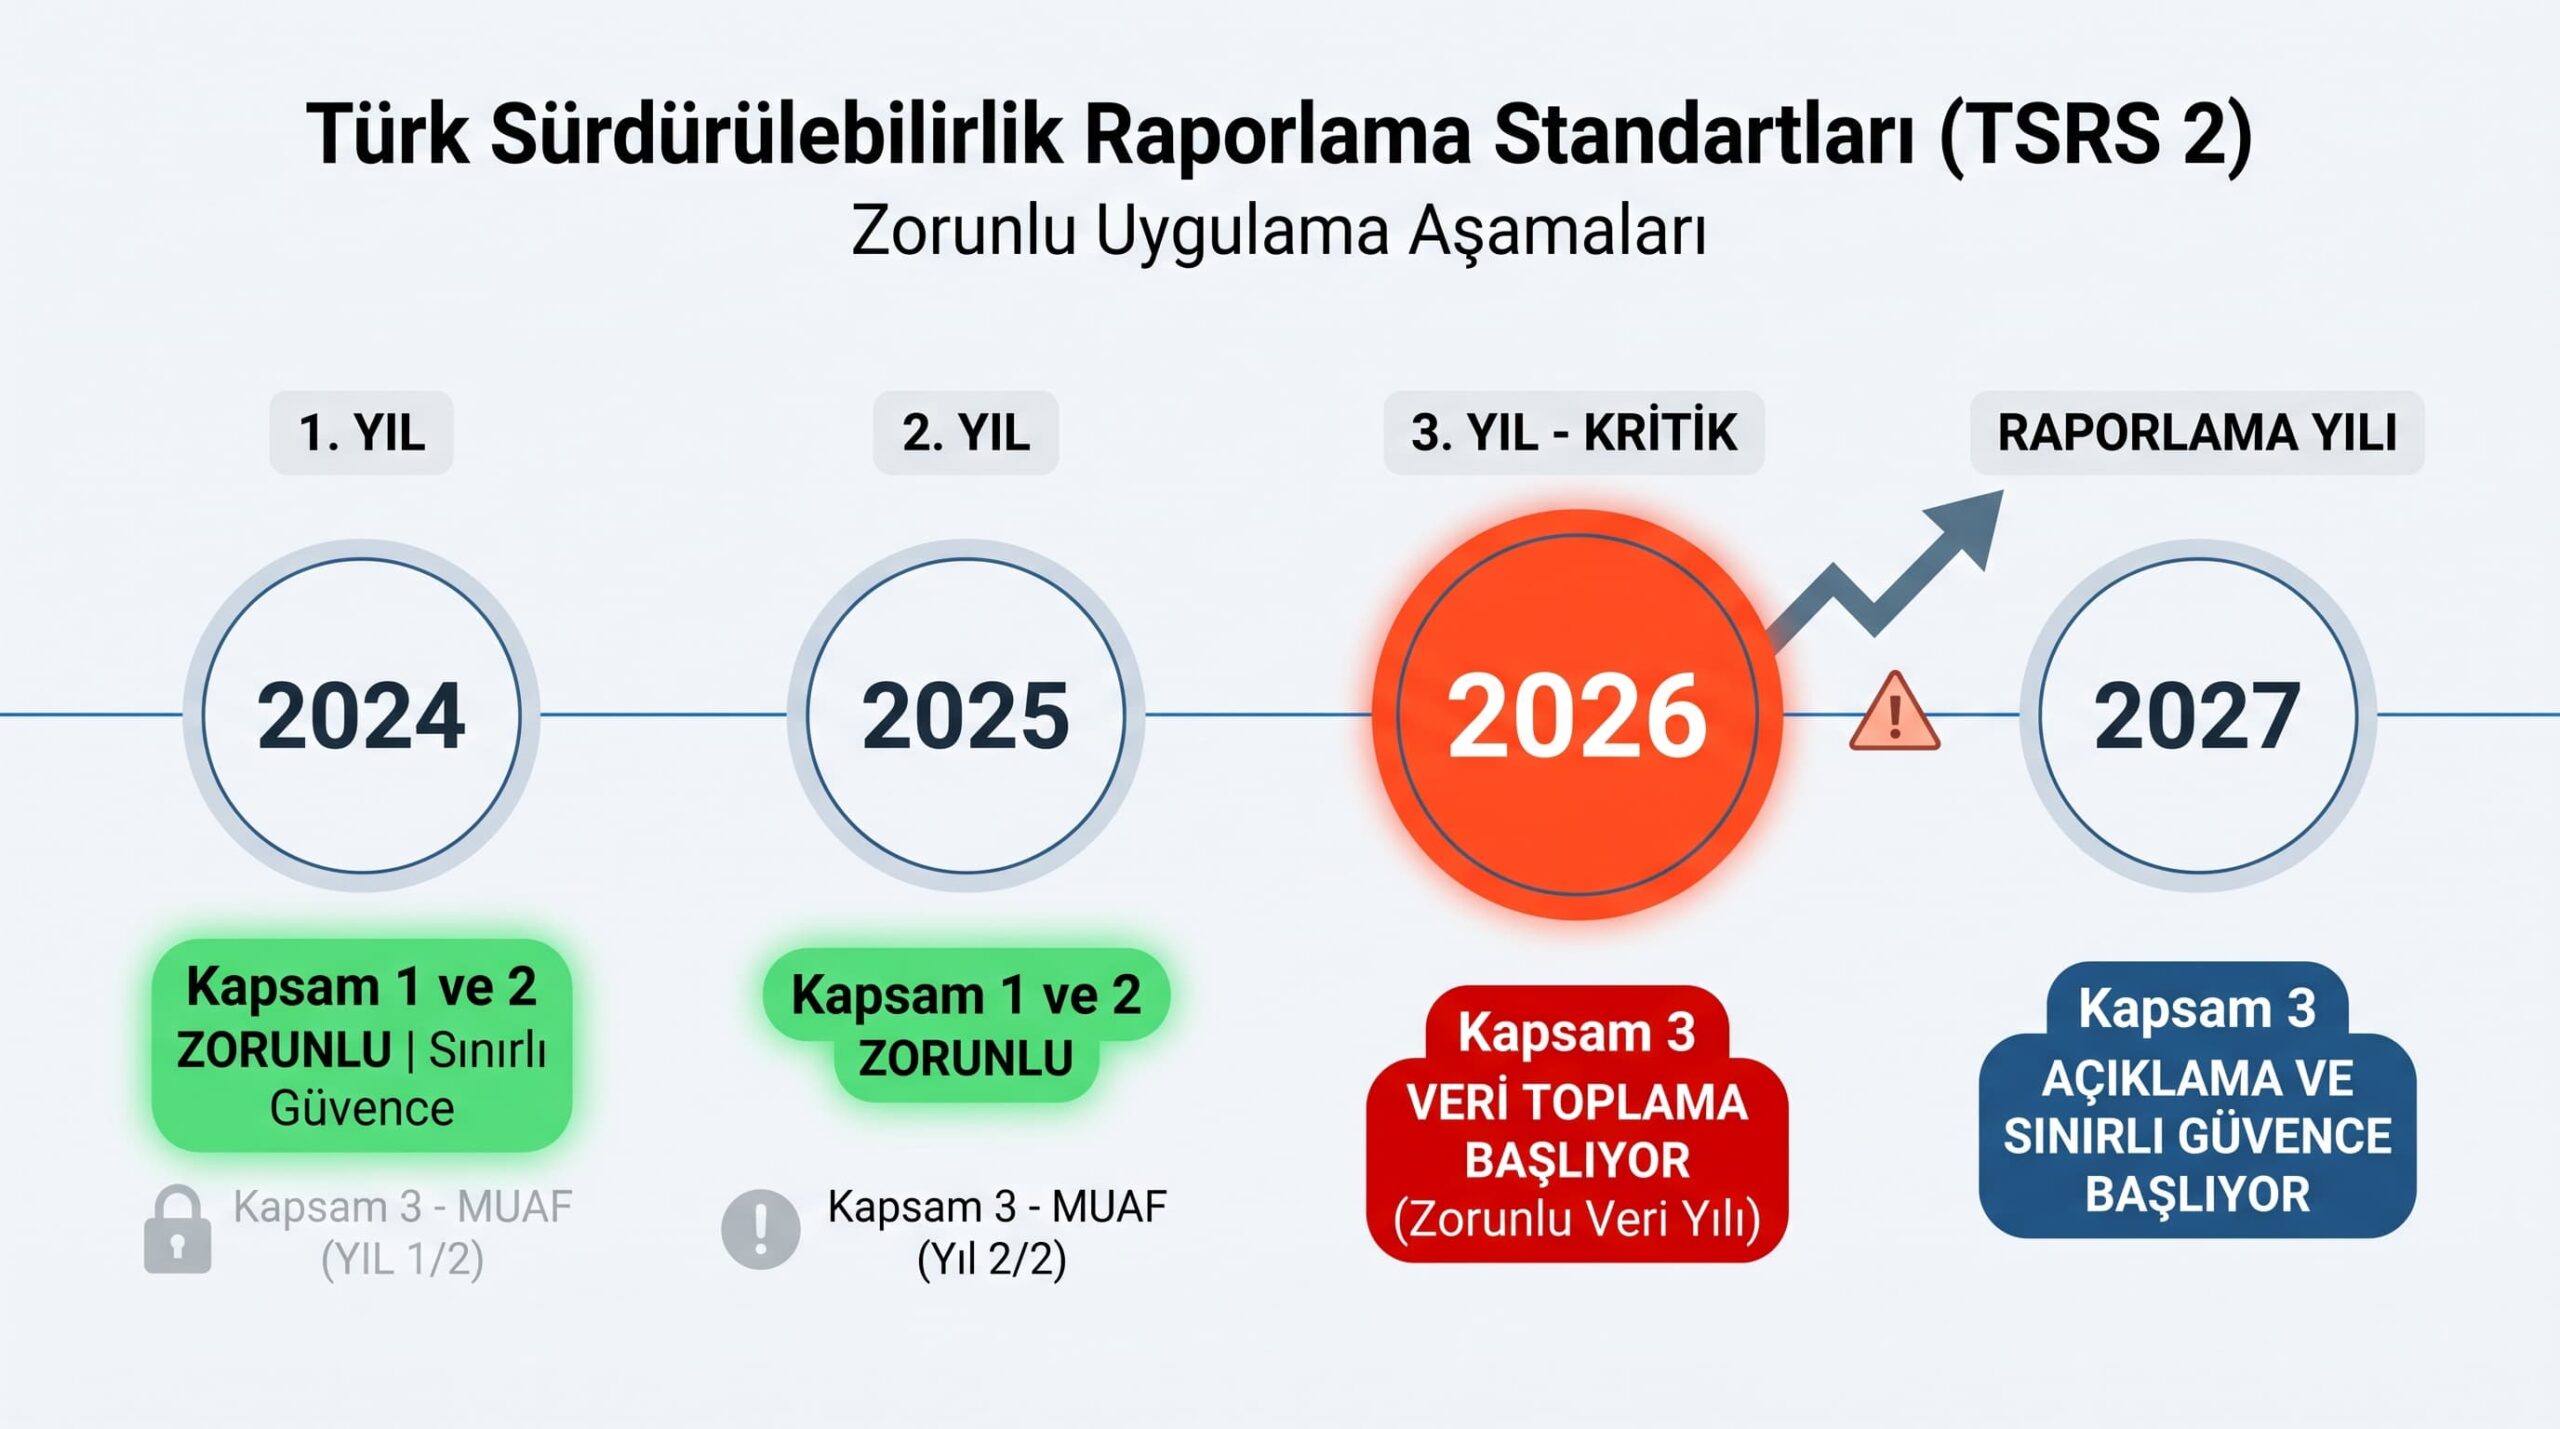
    Türkiye Sürdürülebilirlik Raporlama Standartları (TSRS 2) kapsamında Kapsam 3 sera gazı emisyonlarının zorunlu hale gelme takvimi. 2024-2025 muafiyet dönemi, 2026 veri toplama yılı ve 2027'de başlayan Kapsam 3 denetim zorunluluğunu gösteren zaman çizelgesi.

    Tablo 1: KGK geçiş muafiyeti kapsamında Kapsam 1 ve 2 ilk yıldan itibaren zorunlu, Kapsam 3 ise 2026 verileriyle birlikte 2027 raporlama döneminde zorunlu hale geliyor.

    Önemli Hatırlatma

    2024’te raporlamaya başlayan ve kapsamdaki büyük çoğunluğu oluşturan şirketler için Kapsam 3 zorunluluğu 2026 yılı verilerinden itibaren başlıyor. 2026 verileri 2027’de raporlanacak. Bu tarihe hazırlıksız girmek, önlenebilir bir krizi davet etmek anlamına geliyor.

    Kapsam 3’ün Zorluğu Nereden Geliyor?

    Kontrol sorunundan. Kapsam 1 ve 2’yi şirket neredeyse tek başına yönetebiliyor. Kapsam 3’te ise yüzlerce tedarikçiden, lojistik sağlayıcıdan ve hatta son kullanıcıdan veri toplamak gerekiyor. Tedarikçilerin büyük bölümünün henüz kendi emisyonlarını ölçmediği bir ortamda bu veriyi doğrulanmış biçimde elde etmek son derece güç.

    Bağımsız denetçi gözüyle şunu söyleyeyim: Kapsam 3’te sunulan verinin kalitesi, nasıl toplandığına ve hangi metodolojinin uygulandığına dair açıklamalar olmadan değerlendirilemez. Rakam vermek yeterli değil; o rakamın arkasındaki süreç de görünür olmalı.
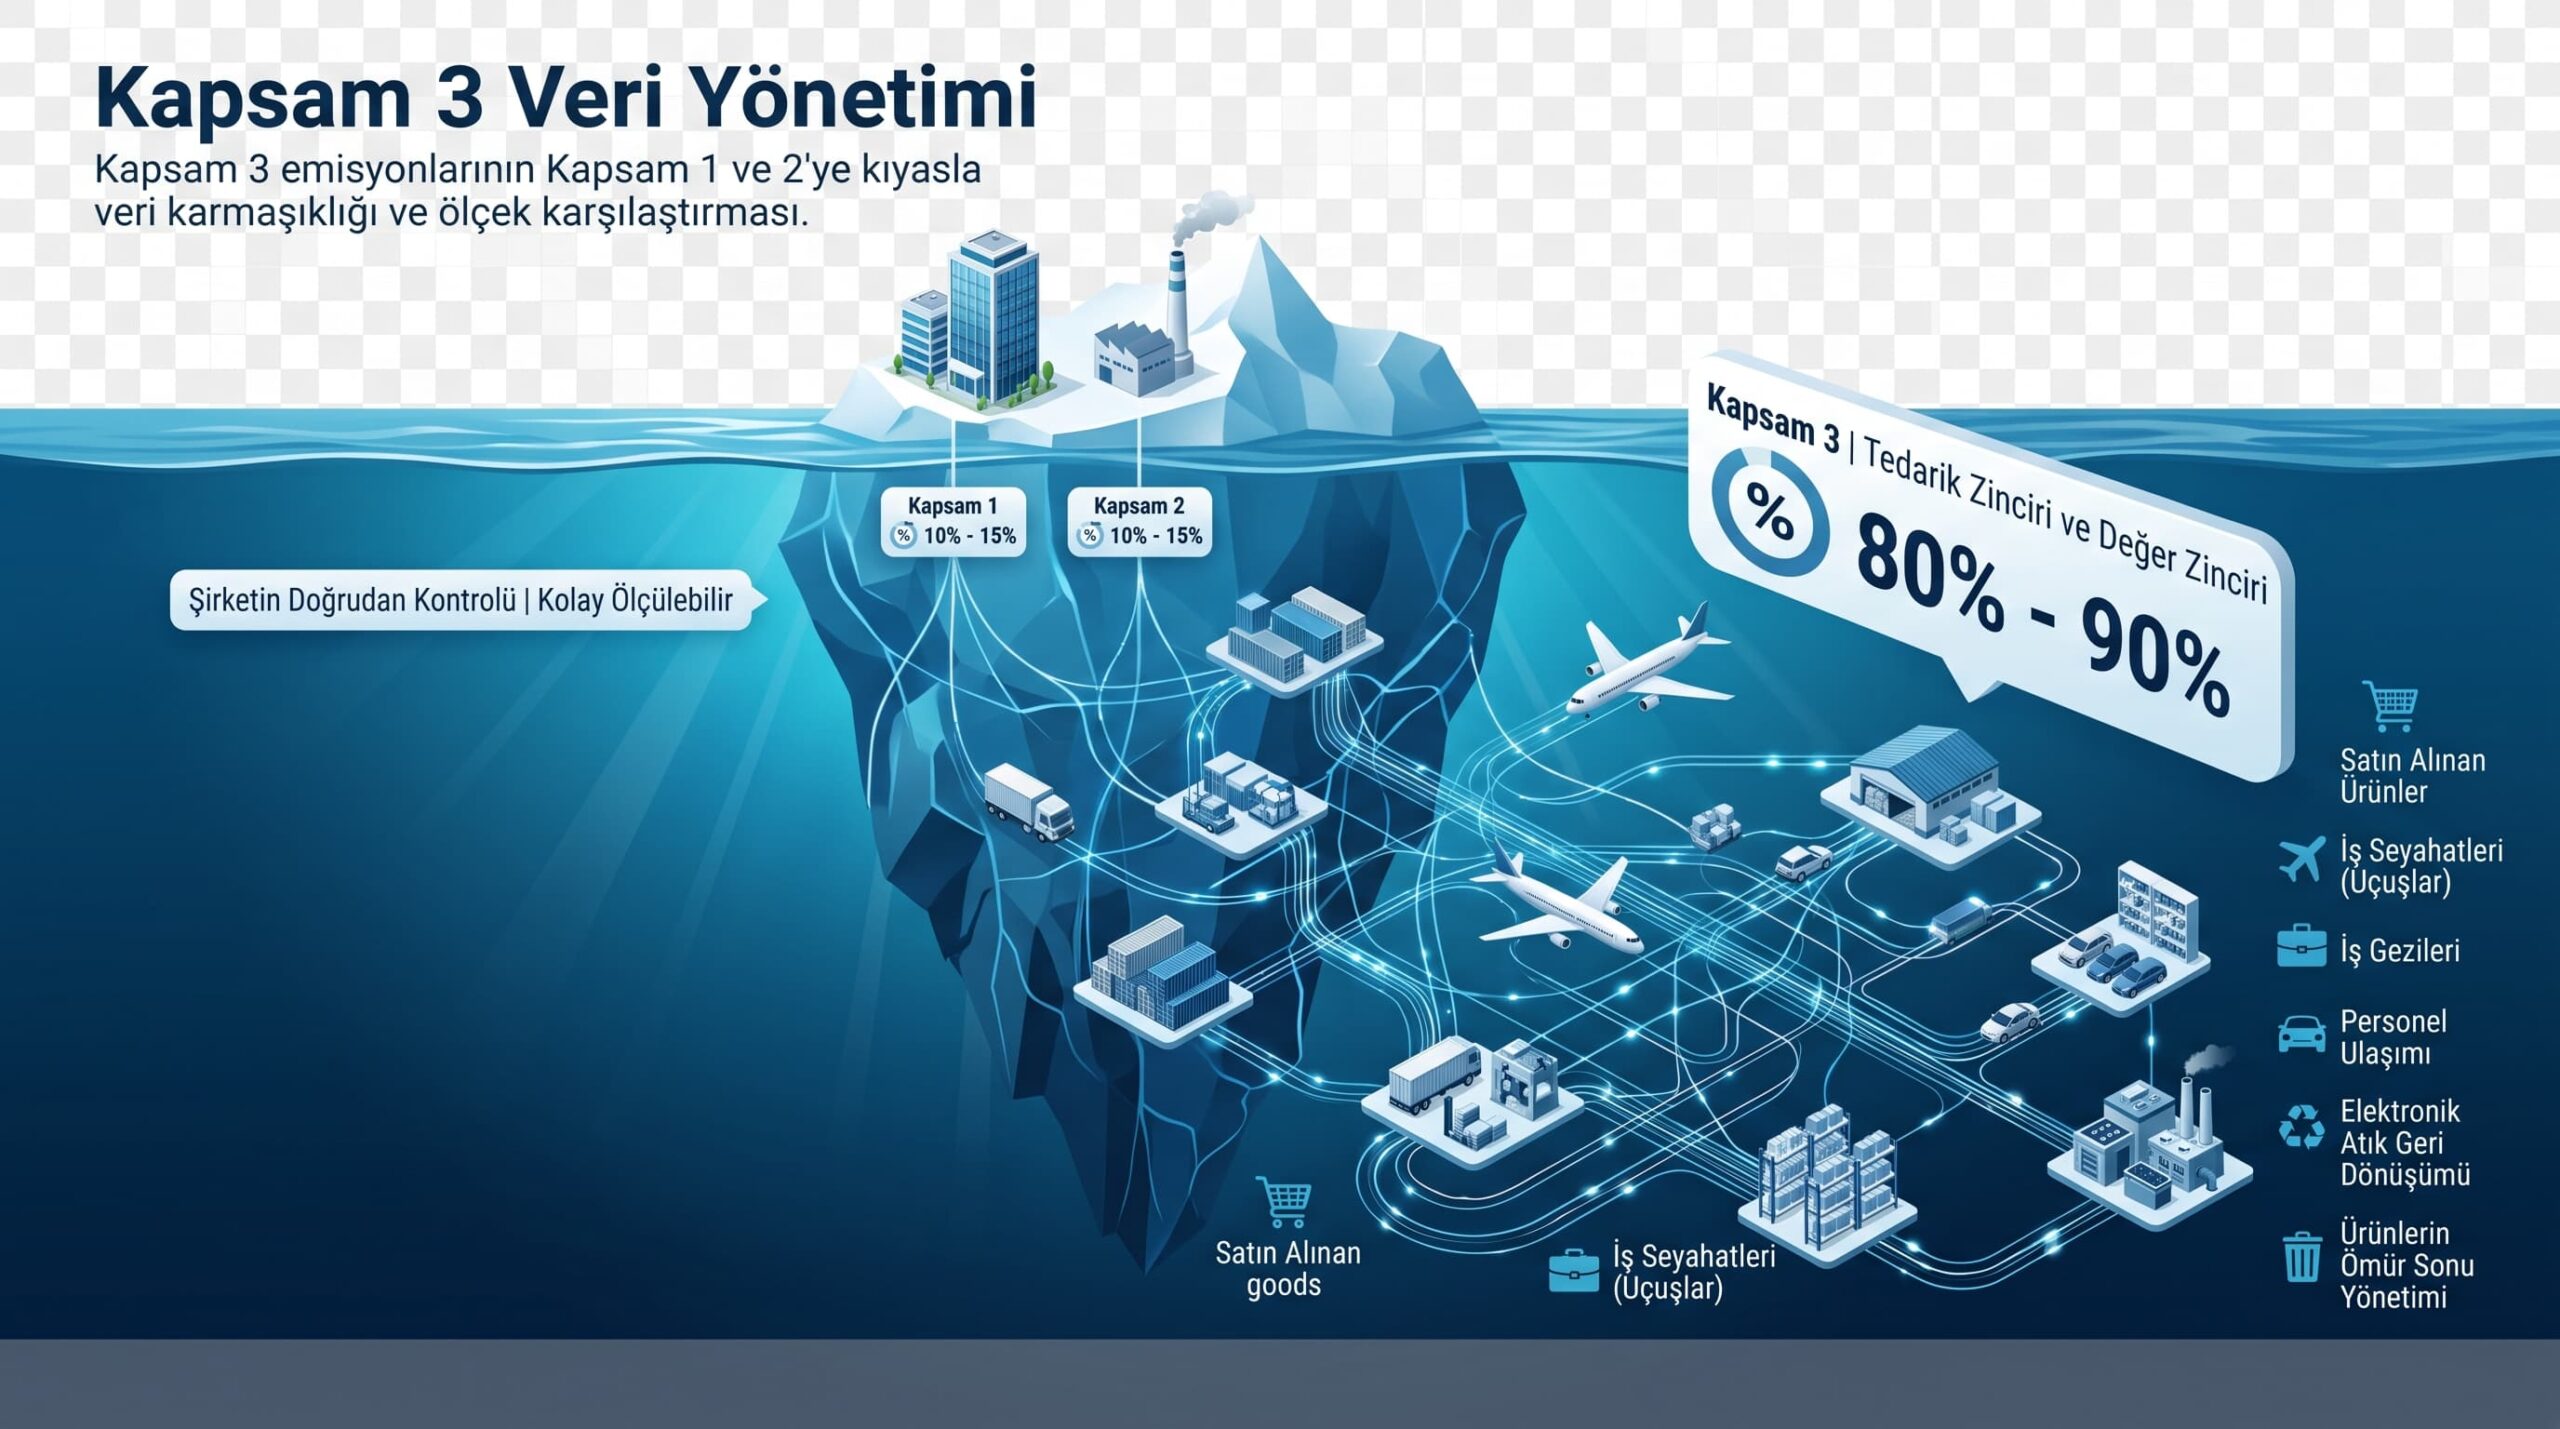
    Kapsam 3 sera gazı emisyonlarının karmaşıklığını gösteren buzdağı metaforu: Buzdağının görünen küçük kısmı Kapsam 1 ve 2'yi (şirketin doğrudan kontrolü), buzdağının devasa görünmeyen kısmı ise tedarikçiler, lojistik, çalışan ulaşımı ve ürün ömrü sonu dahil Kapsam 3 değer zinciri emisyonlarını temsil ediyor.

    Şekil 2: Kapsam 3 emisyonları, şirketin doğrudan kontrolündeki Kapsam 1 ve 2’ye kıyasla değer zinciri boyunca çok daha geniş ve karmaşık bir veri toplama sürecini gerektirir. Tedarikçilerden son kullanıcıya kadar uzanan bu ağ, sürdürülebilirlik raporlamasının en zorlu alanıdır.

    Uygulamada Sıkça Karşılaşılan 3 Hata

    • 1. Kapsam 2’yi tek yöntemle hesaplamak
      TSRS 2, hem konum temelli hem pazar temelli hesaplamayı zorunlu kılıyor. Yalnızca biri raporlanırsa eksik sayılıyor.
    • 2. Muafiyeti “veri toplamama” sanmak
      Muafiyet yalnızca açıklama yükümlülüğünü erteliyor. Veri altyapısını kurmadan beklemek, 2026’yı hazırlıksız karşılamaktır.
    • 3. Kapsam sınırını belirsiz çizmek
      Hangi iştiraklerin kapsama dahil olduğu net tanımlanmalı. Tanım olmadan hesaplanan emisyon karşılaştırılamaz ve doğrulanamaz.

    Son Düşünce

    Sera gazı raporlaması teknik bir egzersiz gibi görünüyor. Ama özünde bir şirketin iklim üzerindeki gerçek etkisini anlamak ve bunu hesap verebilir biçimde kamuoyuyla paylaşmak anlamına geliyor. Kapsam 3 bu anlamda bir turnusol testi işlevi görüyor: rakamları toplamanın ötesinde, tedarik zincirini tanıyan, tedarikçileriyle veri konuşabilen ve bu sürecin yönetişimini kurmuş şirketleri, henüz hazır olmayanlardan ayırt ediyor.

    2027’ye kadar vakit var — ama o vakte kadar yapılacak çok iş var.

    Yazar Notu

    Bu yazıdaki görüşler ve değerlendirmeler, KGK yetkili bağımsız sürdürülebilirlik denetçisi sıfatıyla ve herhangi bir kuruluştan bağımsız olarak paylaşılmaktadır. Belirli danışmanlık veya raporlama firmalarının görüşlerini temsil etmez.
  • TSRS Nedir?

    TSRS Nedir?


    Standart & Mevzuat Açıklaması

    TSRS Nedir? Türkiye’de Sürdürülebilirlik Raporlaması Artık Neden Farklı Bir Anlam Taşıyor?

    sulenuryildiz.com | İklim Etkisi ve Sorumluluk Sınırları

    Sürdürülebilirlik raporlaması uzun yıllar boyunca şirketlerin isteğe bağlı olarak hazırladığı, çoğunlukla kurumsal iletişim departmanlarının yönettiği bir belge olarak kaldı.

    Güzel görseller, iyi niyetli taahhütler, bazı çevre verileri… Standart bir çerçeveye oturmamış ve bağımsız bir denetimden geçmemiş, karşılaştırma yapılması neredeyse imkânsız metinler. Bu tablo değişiyor. Ve değişimin Türkiye’deki adı TSRS.

    TSRS’nin Kapsamı

    TSRS, Türkiye Sürdürülebilirlik Raporlama Standartları’nın kısaltması. Kamu Gözetimi Kurumu (KGK) tarafından yayımlanan bu standartlar, Uluslararası Sürdürülebilirlik Standartları Kurulu’nun (ISSB) geliştirdiği IFRS S1 ve IFRS S2 standartlarını Türkiye mevzuatına uyarlıyor. TSRS, bir şirketin sürdürülebilirlikle ilgili risklerini, fırsatlarını ve finansal etkilerini nasıl raporlaması gerektiğini belirliyor. Sadece “ne yapıyoruz” değil, “bu durum şirketi finansal olarak nasıl etkiliyor” sorusuna odaklanıyor.

    TSRS 1

    Genel Sürdürülebilirlik

    Şirketin sürdürülebilirlikle ilgili daha geniş kapsamlı risk ve fırsatlarını, hedeflerini, stratejiyi ve bunları yönetmek için kurduğu yapıyı nasıl açıklayacağını tanımlıyor. İklim değişikliğine uyum da bu standardın kapsamındaki konulardan biri.

    TSRS 2

    İklim Odaklı Açıklamalar

    Yalnızca iklimle ilgili açıklamalara odaklanıyor. Şirketin iklime özgü risk ve fırsatlarını, hedeflerini ve stratejiyi nasıl açıklayacağını tanımlıyor. Sera gazı emisyonları da bu standart kapsamında raporlanıyor.

    Tek Seferlik Raporlama: İçerikler incelendiğinde, TSRS 1 ile TSRS 2 aynı başlıklarda, ufak farklar dışında, aynı bilgilerin açıklanmasını istiyor. Ancak bu durum, raporda tekrar tekrar aynı bilgileri yazmayı gerektirmiyor. İlgili başlıkta bir kez açıklanan bilgi, her iki standardın gereğini birlikte yerine getirmiş oluyor.

    Kime Zorunlu, Ne Zaman?

    Şu an için TSRS zorunluluğu genel anlamda finansal kurumları ve borsaya kote şirketleri (yani Borsa İstanbul’da işlem gören halka açık şirketleri) kapsıyor. Kapsam, önümüzdeki yıllarda daha fazla şirketi içine alacak.

    Geleceğe Hazırlık

    Yasal zorunluluk kapsamının dışında kalmak, bu standartların sizi ilgilendirmediği anlamına gelmiyor. Büyük Avrupa şirketlerinin tedarik zincirinde yer alan Türk şirketleri, ESRS kaynaklı taleplere zaten muhatap olmaya başladı. Yatırımcılar ve bankalar ESG verisini değerlendirme kriterlerine dahil ediyor. Eğer bugün zorunluluk kapsamının dışındaysanız ancak bir sebeple rapor vermeniz gerekecekse, bu standartlara uymanız yine zorunlu olacak.

    GRI’dan Ne Farkı Var?

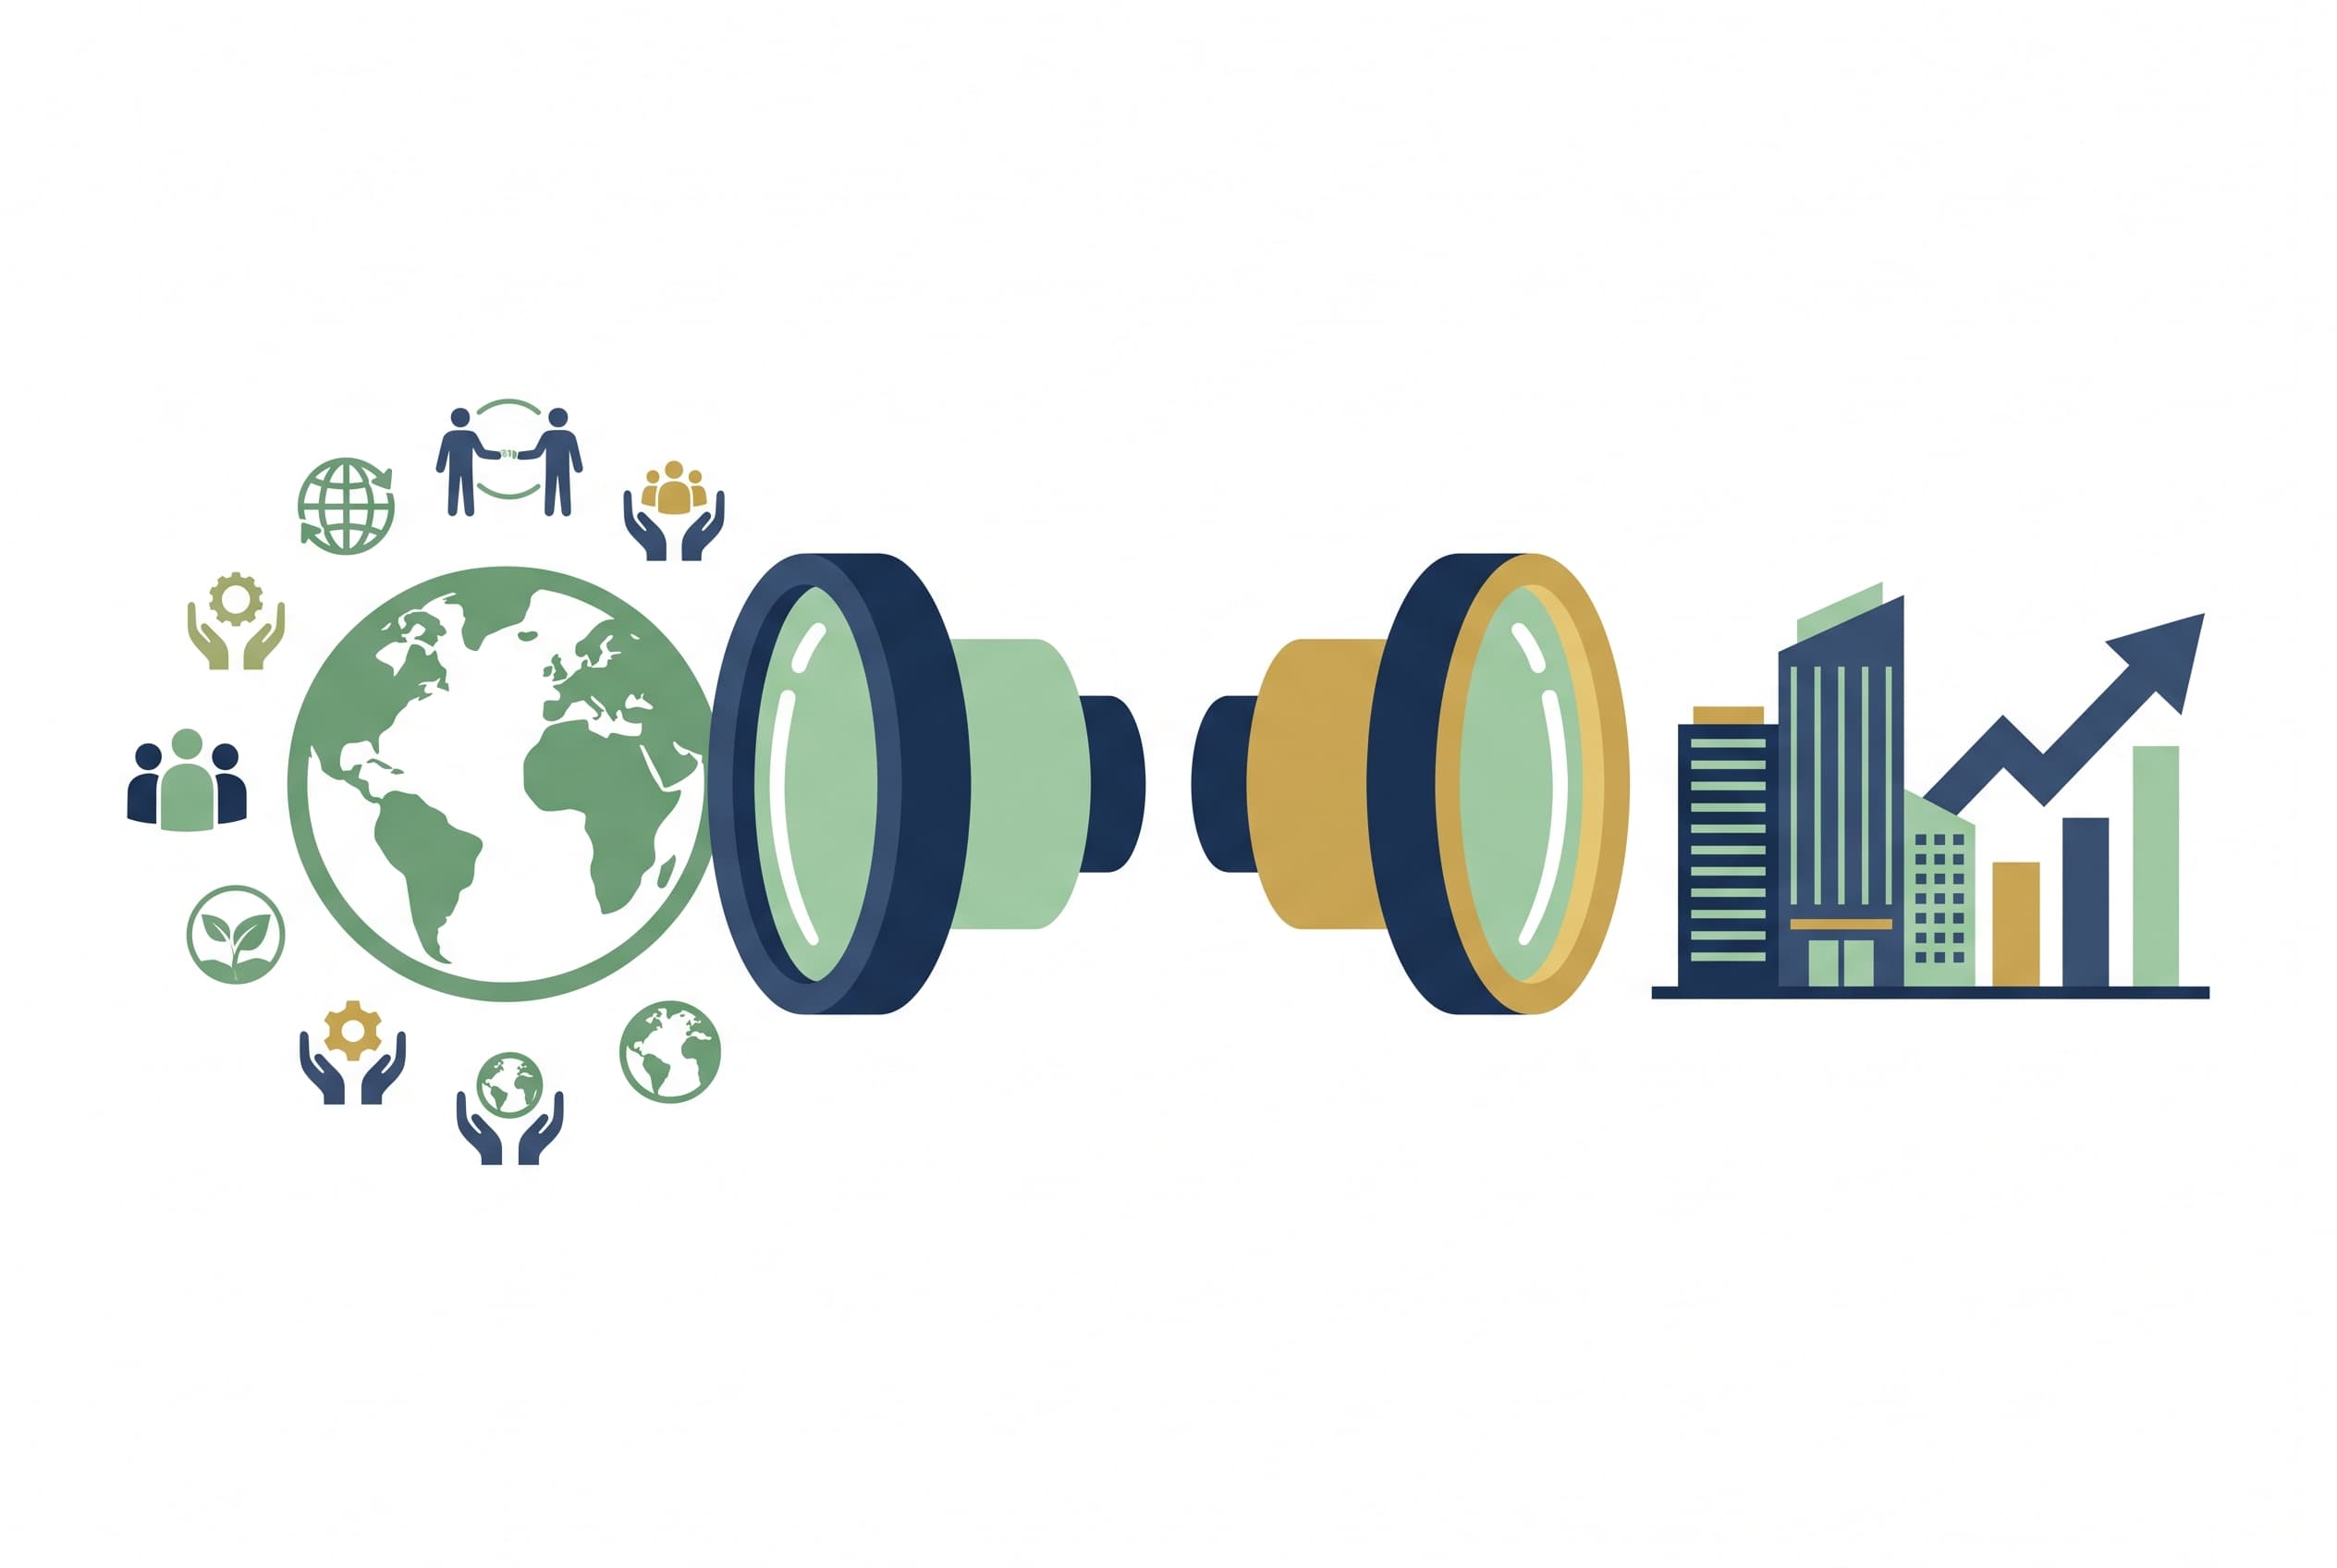
    Bu, en sık sorulan sorulardan biri. Anlaşılır bir nedeni var: GRI (Global Raporlama Girişimi) yıllardır sürdürülebilirlik raporlamasının uluslararası referansı olarak kullanıldı. Aralarındaki fark teknik ama şirket stratejisi için çok önemli.

    Sol tarafta dünyaya ve topluma bakan GRI merceği ile sağ tarafta şirketin finansal büyümesine bakan TSRS merceğini karşılaştıran diyagram.

    Şekil 1: GRI merceği şirketin dış dünyaya etkisine odaklanırken; TSRS merceği, iklim risklerinin şirketin finansal değerine olan etkisine odaklanır.

    • GRI (Global Raporlama Girişimi)
      Çok paydaşlı bir bakış açısıyla tasarlanmış. Şirketin faaliyetlerinin çevre, toplum ve ekonomi üzerindeki etkilerini raporlamayı esas alıyor. Odak noktası: şirketin dışarıya etkisi. Çift önemliliği benimsiyor.
    • TSRS (Türkiye Sürdürülebilirlik Raporlama Standartları)
      Öncelikle yatırımcı odaklı. Sürdürülebilirlik konularının şirketin mali durumunu, nakit akışını ve uzun vadeli değerini nasıl etkilediğini ön plana koyuyor. Odak noktası: dışarının şirkete finansal etkisi. Tek yönlü finansal önemliliği esas alıyor.
    • ESRS (Avrupa Sürdürülebilirlik Raporlama Standartları)
      AB mevzuatına dayalı, çift önemliliği esas alıyor. GRI ile örtüşen yanları olmakla birlikte daha kapsamlı zorunlu açıklamalar içeriyor. Avrupa’da faaliyet gösteren veya Avrupa tedarik zincirinde yer alan şirketler için belirleyici.

    Hangi durumlarda hangisi? Borsada işlem gören veya uluslararası yatırım alan şirketler için TSRS kaçınılmaz. GRI, şeffaflık ve paydaş iletişimi açısından hâlâ değerli bir çerçeve. İkisi çelişmez; ama öncelikleri farklıdır.

    Önemlilik Analizi Bu Süreçte Nerede Duruyor?

    TSRS uyumlu bir raporlamanın merkezinde önemlilik analizi var. Önemlilik analizi, hangi sürdürülebilirlik konularının şirket için gerçekten önemli olduğunu belirleme sürecidir. Her şirketin her konuyu aynı derinlikte raporlaması ne mümkün ne de anlamlı. Sektör, ölçek, coğrafya, tedarik zinciri yapısı; bunların hepsi önemlilik değerlendirmesini şekillendiriyor.

    TSRS çerçevesinde bu analiz yatırımcı perspektifinden yapılıyor: Hangi sürdürülebilirlik riskleri ve fırsatları şirketin finansal tablosunu etkileyebilir? Bu sorunun yanıtı olmadan hazırlanan bir rapor, ne kadar kapsamlı görünse de temelsiz kalıyor.

    “Uyumlu Görünmek” ile “Gerçekten Raporlamak”

    Burada dürüst olmak gerekiyor. Standartların zorunlu hale gelmesi, raporlamanın kalitesini otomatik olarak artırmıyor. Şablon doldurarak, danışmanların yazdığı generik metinlerle veya önceki yıl raporunu güncelleyerek “uyumlu” görünen belgeler üretmek mümkün. Ama bu yaklaşım, hem şirkete gerçek bir değer katmıyor hem de denetim sürecinde ciddi riskler yaratıyor.

    KGK yetkili bağımsız denetçi olarak söylüyorum: TSRS uyumlu raporlama, üst yönetimin sürdürülebilirlik risklerini gerçekten anlamasını ve içselleştirmesini gerektiriyor. Bu, bir belge üretme süreci değil, bir yönetim kültürü oluşturma meselesi.

    Ne Yapmalı?

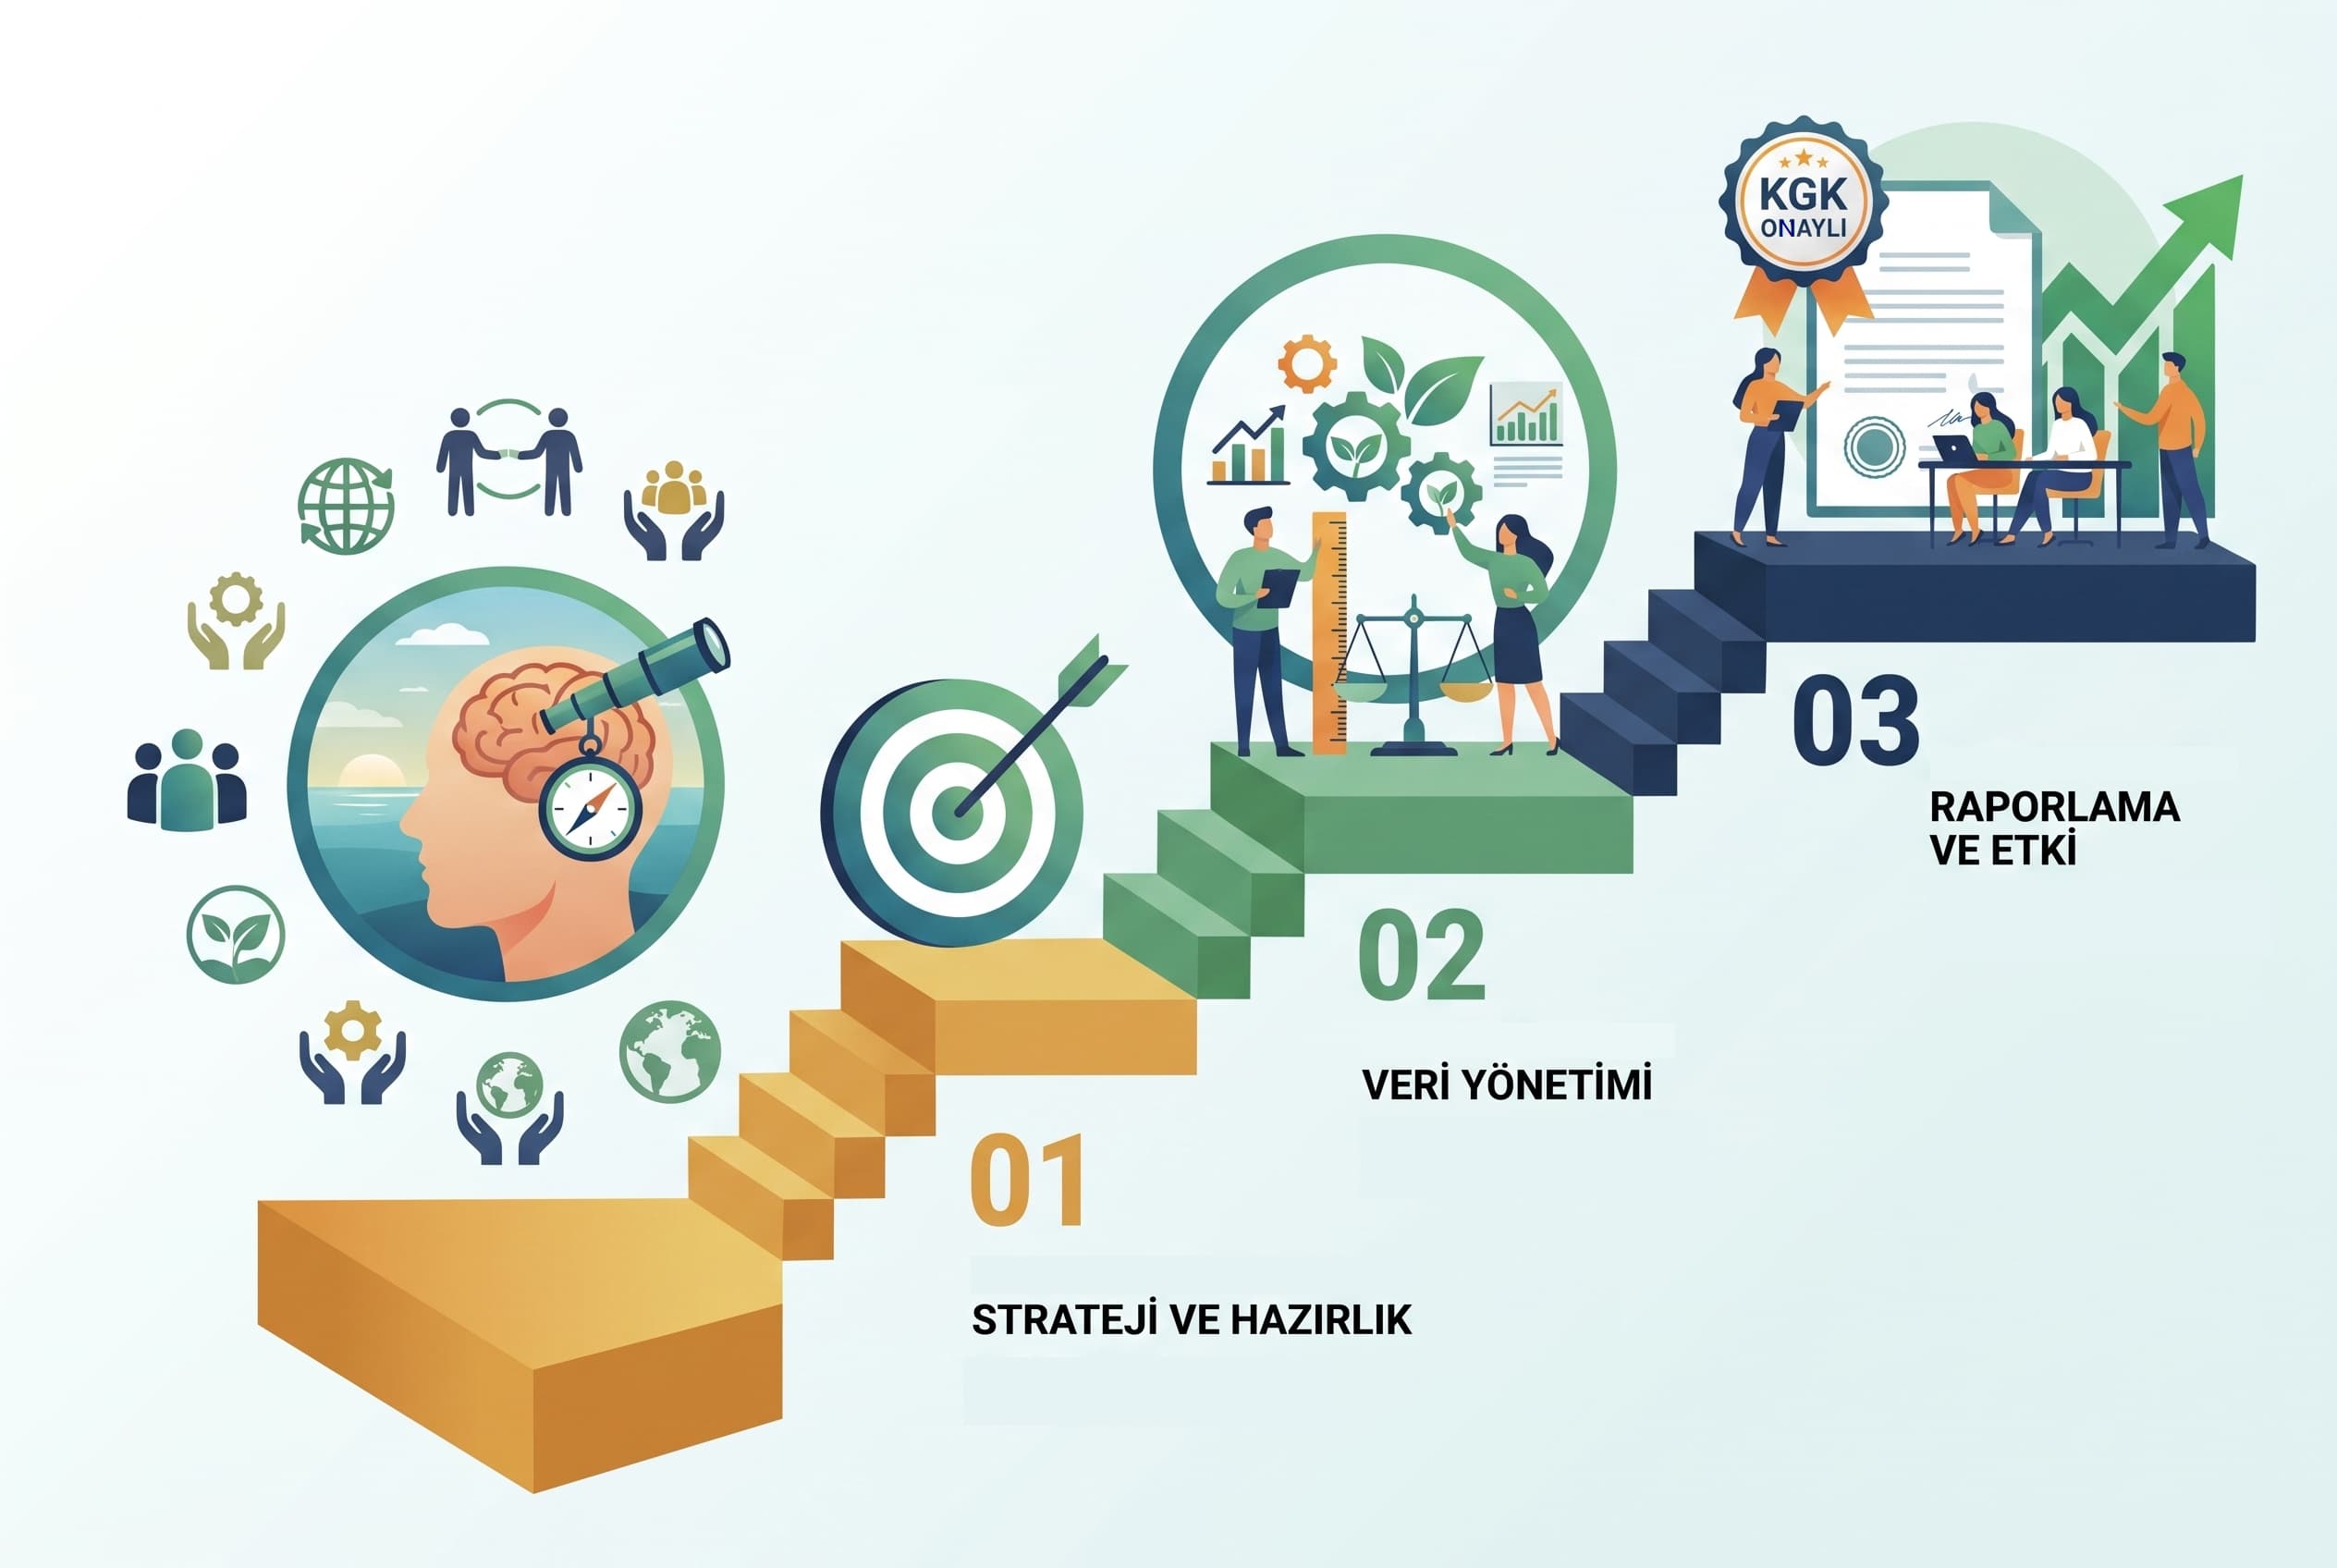
    Eğer şirketiniz halihazırda raporlama yapıyorsa ya da kısa vadede kapsama girecekse, öncelikli adım mevcut durumun değerlendirilmesi. TSRS’nin getirdiği yükümlülükler, özellikle iklim risklerine ilişkin açıklamalar, çoğu şirket için yeni bir veri toplama ve analiz altyapısı anlamına geliyor.

    TSRS raporlama standartları hazırlık sürecini gösteren zaman çizelgesi infografiği.

    Adım Adım TSRS Uyum Süreci: Şirketler için Kapsam 1-2’den Kapsam 3 emisyon veri toplama ve finansal etki raporlamasına geçiş takvimi.

    Özellikle tüm değer zincirinin karbon emisyonlarının raporlanmasının zorunlu olacağı 2026 dönemine şimdiden hazırlık yapılması gerekiyor. Bu krizi yaşamaktansa hazır olup fırsatları kollamayı tercih ediyorsanız; ilgilenin, bilgilenin ve aksiyona geçin.

    Yazar Notu

    Bu yazıdaki görüşler ve değerlendirmeler, KGK yetkili bağımsız sürdürülebilirlik denetçisi sıfatıyla ve herhangi bir kuruluştan bağımsız olarak paylaşılmaktadır. Belirli danışmanlık veya raporlama firmalarının görüşlerini temsil etmez.