TSRS Nedir? Türkiye’de Sürdürülebilirlik Raporlaması Artık Neden Farklı Bir Anlam Taşıyor?
sulenuryildiz.com | İklim Etkisi ve Sorumluluk Sınırları
Sürdürülebilirlik raporlaması uzun yıllar boyunca şirketlerin isteğe bağlı olarak hazırladığı, çoğunlukla kurumsal iletişim departmanlarının yönettiği bir belge olarak kaldı.
Güzel görseller, iyi niyetli taahhütler, bazı çevre verileri… Standart bir çerçeveye oturmamış ve bağımsız bir denetimden geçmemiş, karşılaştırma yapılması neredeyse imkânsız metinler. Bu tablo değişiyor. Ve değişimin Türkiye’deki adı TSRS.
TSRS’nin Kapsamı
TSRS, Türkiye Sürdürülebilirlik Raporlama Standartları’nın kısaltması. Kamu Gözetimi Kurumu (KGK) tarafından yayımlanan bu standartlar, Uluslararası Sürdürülebilirlik Standartları Kurulu’nun (ISSB) geliştirdiği IFRS S1 ve IFRS S2 standartlarını Türkiye mevzuatına uyarlıyor. TSRS, bir şirketin sürdürülebilirlikle ilgili risklerini, fırsatlarını ve finansal etkilerini nasıl raporlaması gerektiğini belirliyor. Sadece “ne yapıyoruz” değil, “bu durum şirketi finansal olarak nasıl etkiliyor” sorusuna odaklanıyor.
TSRS 1
Genel Sürdürülebilirlik
Şirketin sürdürülebilirlikle ilgili daha geniş kapsamlı risk ve fırsatlarını, hedeflerini, stratejiyi ve bunları yönetmek için kurduğu yapıyı nasıl açıklayacağını tanımlıyor. İklim değişikliğine uyum da bu standardın kapsamındaki konulardan biri.
TSRS 2
İklim Odaklı Açıklamalar
Yalnızca iklimle ilgili açıklamalara odaklanıyor. Şirketin iklime özgü risk ve fırsatlarını, hedeflerini ve stratejiyi nasıl açıklayacağını tanımlıyor. Sera gazı emisyonları da bu standart kapsamında raporlanıyor.
Tek Seferlik Raporlama: İçerikler incelendiğinde, TSRS 1 ile TSRS 2 aynı başlıklarda, ufak farklar dışında, aynı bilgilerin açıklanmasını istiyor. Ancak bu durum, raporda tekrar tekrar aynı bilgileri yazmayı gerektirmiyor. İlgili başlıkta bir kez açıklanan bilgi, her iki standardın gereğini birlikte yerine getirmiş oluyor.
Kime Zorunlu, Ne Zaman?
Şu an için TSRS zorunluluğu genel anlamda finansal kurumları ve borsaya kote şirketleri (yani Borsa İstanbul’da işlem gören halka açık şirketleri) kapsıyor. Kapsam, önümüzdeki yıllarda daha fazla şirketi içine alacak.
Yasal zorunluluk kapsamının dışında kalmak, bu standartların sizi ilgilendirmediği anlamına gelmiyor. Büyük Avrupa şirketlerinin tedarik zincirinde yer alan Türk şirketleri, ESRS kaynaklı taleplere zaten muhatap olmaya başladı. Yatırımcılar ve bankalar ESG verisini değerlendirme kriterlerine dahil ediyor. Eğer bugün zorunluluk kapsamının dışındaysanız ancak bir sebeple rapor vermeniz gerekecekse, bu standartlara uymanız yine zorunlu olacak.
GRI’dan Ne Farkı Var?
Bu, en sık sorulan sorulardan biri. Anlaşılır bir nedeni var: GRI (Global Raporlama Girişimi) yıllardır sürdürülebilirlik raporlamasının uluslararası referansı olarak kullanıldı. Aralarındaki fark teknik ama şirket stratejisi için çok önemli.
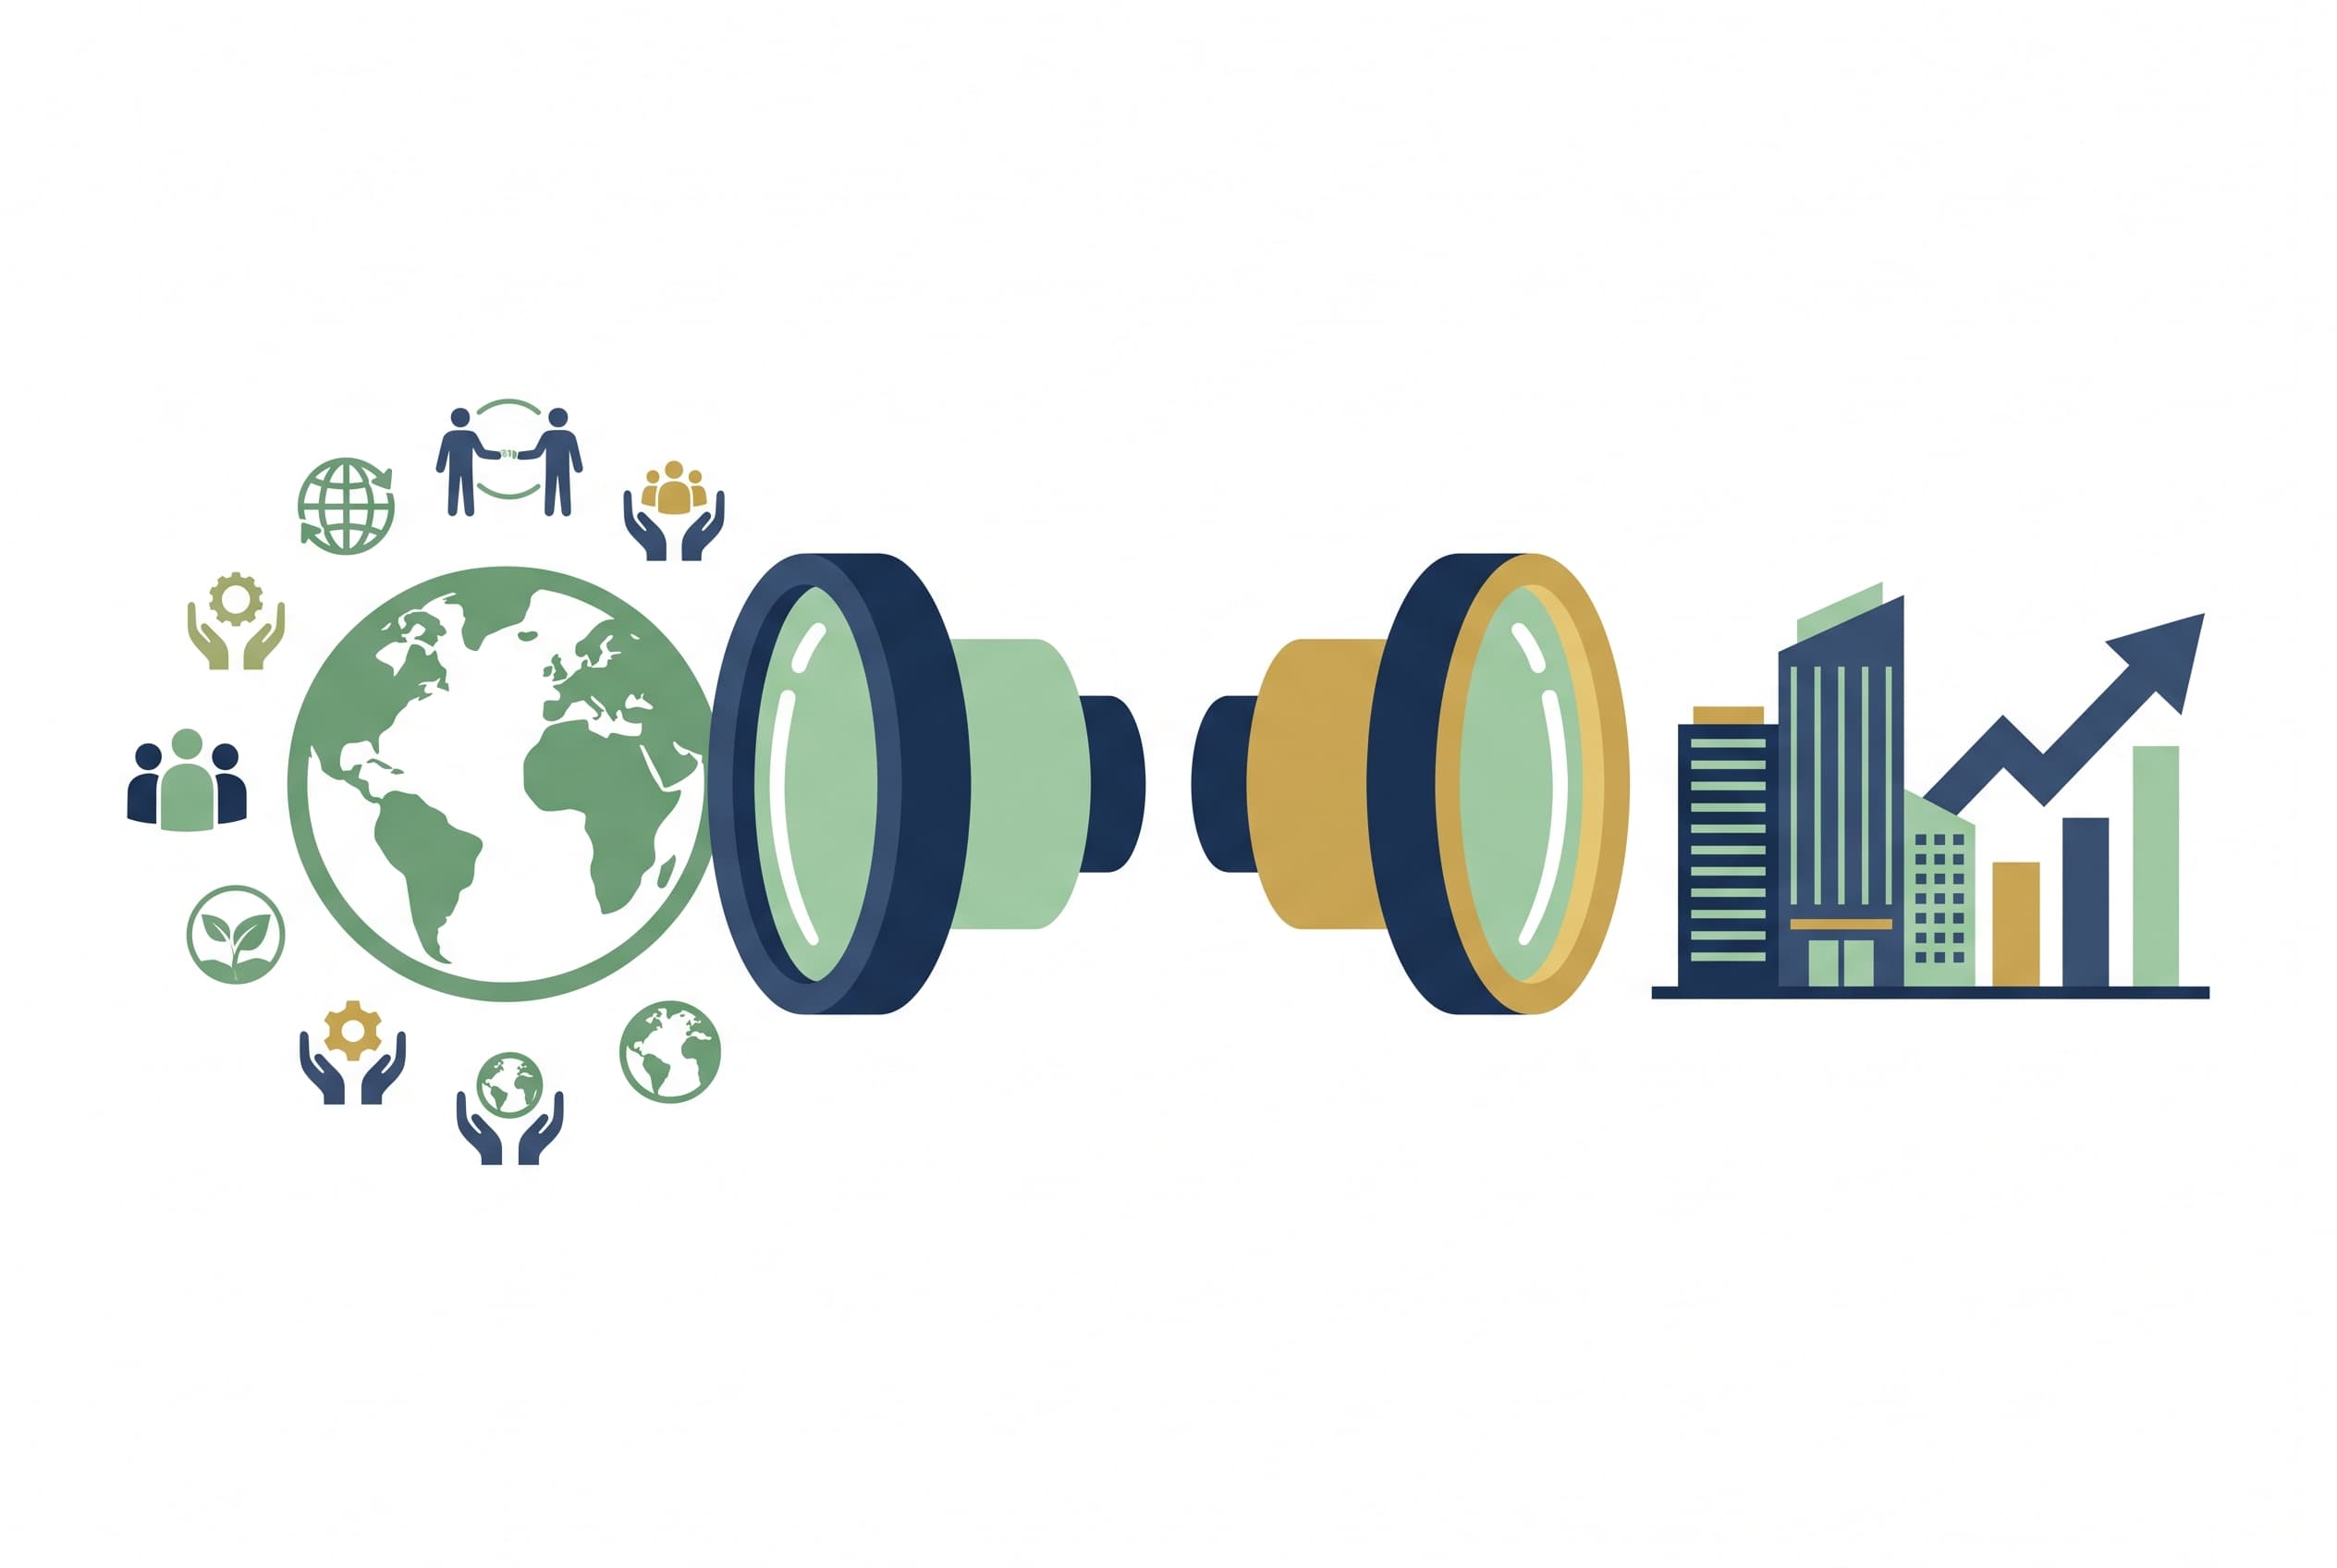
Şekil 1: GRI merceği şirketin dış dünyaya etkisine odaklanırken; TSRS merceği, iklim risklerinin şirketin finansal değerine olan etkisine odaklanır.
-
GRI (Global Raporlama Girişimi)
Çok paydaşlı bir bakış açısıyla tasarlanmış. Şirketin faaliyetlerinin çevre, toplum ve ekonomi üzerindeki etkilerini raporlamayı esas alıyor. Odak noktası: şirketin dışarıya etkisi. Çift önemliliği benimsiyor. -
TSRS (Türkiye Sürdürülebilirlik Raporlama Standartları)
Öncelikle yatırımcı odaklı. Sürdürülebilirlik konularının şirketin mali durumunu, nakit akışını ve uzun vadeli değerini nasıl etkilediğini ön plana koyuyor. Odak noktası: dışarının şirkete finansal etkisi. Tek yönlü finansal önemliliği esas alıyor. -
ESRS (Avrupa Sürdürülebilirlik Raporlama Standartları)
AB mevzuatına dayalı, çift önemliliği esas alıyor. GRI ile örtüşen yanları olmakla birlikte daha kapsamlı zorunlu açıklamalar içeriyor. Avrupa’da faaliyet gösteren veya Avrupa tedarik zincirinde yer alan şirketler için belirleyici.
Hangi durumlarda hangisi? Borsada işlem gören veya uluslararası yatırım alan şirketler için TSRS kaçınılmaz. GRI, şeffaflık ve paydaş iletişimi açısından hâlâ değerli bir çerçeve. İkisi çelişmez; ama öncelikleri farklıdır.
Önemlilik Analizi Bu Süreçte Nerede Duruyor?
TSRS uyumlu bir raporlamanın merkezinde önemlilik analizi var. Önemlilik analizi, hangi sürdürülebilirlik konularının şirket için gerçekten önemli olduğunu belirleme sürecidir. Her şirketin her konuyu aynı derinlikte raporlaması ne mümkün ne de anlamlı. Sektör, ölçek, coğrafya, tedarik zinciri yapısı; bunların hepsi önemlilik değerlendirmesini şekillendiriyor.
TSRS çerçevesinde bu analiz yatırımcı perspektifinden yapılıyor: Hangi sürdürülebilirlik riskleri ve fırsatları şirketin finansal tablosunu etkileyebilir? Bu sorunun yanıtı olmadan hazırlanan bir rapor, ne kadar kapsamlı görünse de temelsiz kalıyor.
“Uyumlu Görünmek” ile “Gerçekten Raporlamak”
Burada dürüst olmak gerekiyor. Standartların zorunlu hale gelmesi, raporlamanın kalitesini otomatik olarak artırmıyor. Şablon doldurarak, danışmanların yazdığı generik metinlerle veya önceki yıl raporunu güncelleyerek “uyumlu” görünen belgeler üretmek mümkün. Ama bu yaklaşım, hem şirkete gerçek bir değer katmıyor hem de denetim sürecinde ciddi riskler yaratıyor.
KGK yetkili bağımsız denetçi olarak söylüyorum: TSRS uyumlu raporlama, üst yönetimin sürdürülebilirlik risklerini gerçekten anlamasını ve içselleştirmesini gerektiriyor. Bu, bir belge üretme süreci değil, bir yönetim kültürü oluşturma meselesi.
Ne Yapmalı?
Eğer şirketiniz halihazırda raporlama yapıyorsa ya da kısa vadede kapsama girecekse, öncelikli adım mevcut durumun değerlendirilmesi. TSRS’nin getirdiği yükümlülükler, özellikle iklim risklerine ilişkin açıklamalar, çoğu şirket için yeni bir veri toplama ve analiz altyapısı anlamına geliyor.
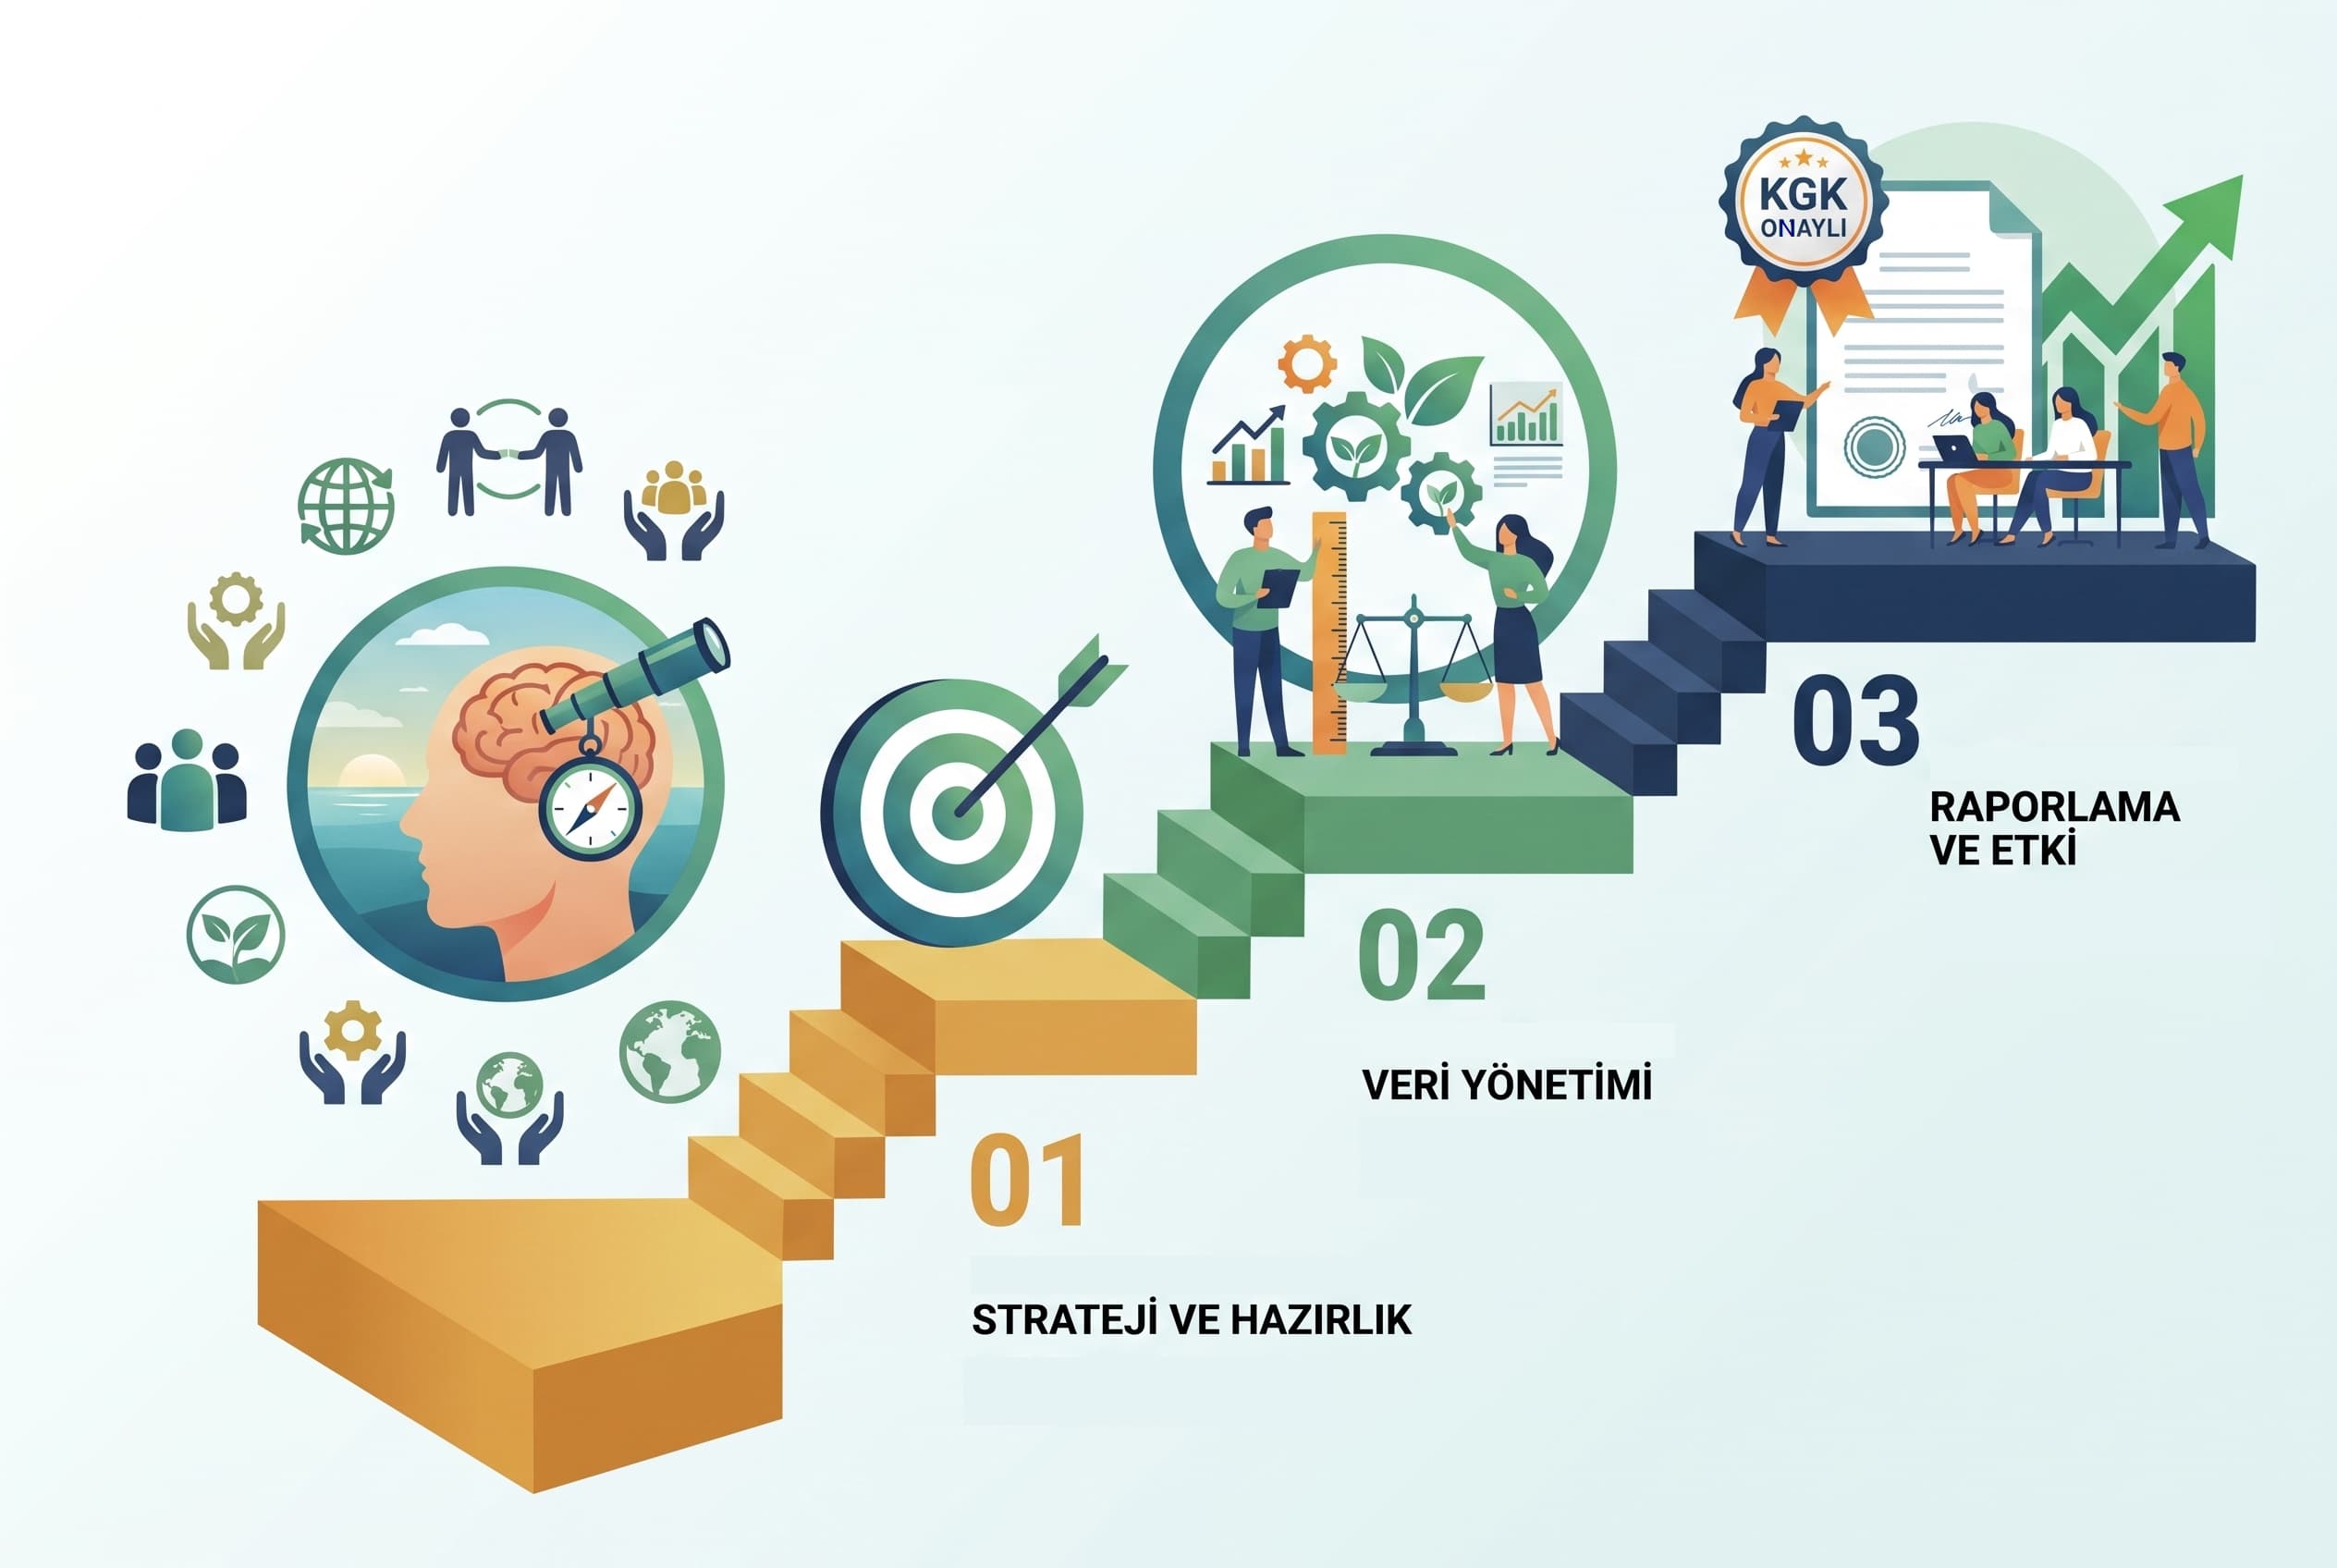
Adım Adım TSRS Uyum Süreci: Şirketler için Kapsam 1-2’den Kapsam 3 emisyon veri toplama ve finansal etki raporlamasına geçiş takvimi.
Özellikle tüm değer zincirinin karbon emisyonlarının raporlanmasının zorunlu olacağı 2026 dönemine şimdiden hazırlık yapılması gerekiyor. Bu krizi yaşamaktansa hazır olup fırsatları kollamayı tercih ediyorsanız; ilgilenin, bilgilenin ve aksiyona geçin.
Bu yazıdaki görüşler ve değerlendirmeler, KGK yetkili bağımsız sürdürülebilirlik denetçisi sıfatıyla ve herhangi bir kuruluştan bağımsız olarak paylaşılmaktadır. Belirli danışmanlık veya raporlama firmalarının görüşlerini temsil etmez.