Kapsam 1, 2, 3: Şirketlerin Hangi Sera Gazı Emisyonlarını Raporlaması Gerekiyor?
sulenuryildiz.com | İklim Etkisi ve Sorumluluk Sınırları
Sera gazı emisyonlarından söz edildiğinde çoğu insan bacaları, egzoz dumanlarını ya da fabrikalardaki enerji tüketimini düşünüyor. Bunlar doğru — ama eksik.
Bir şirketin iklim etkisi, kendi kapısından çok daha geniş bir alana yayılıyor. İşte tam bu yüzden TSRS 2 — ve temelini oluşturan Sera Gazı Protokolü — emisyonları üç farklı kapsamda ele alıyor: Kapsam 1, Kapsam 2, Kapsam 3. Bu üçlü ayrım, hem raporlamanın teknik temelini hem de uygulamada en çok soru işareti yaratan konuları oluşturuyor.
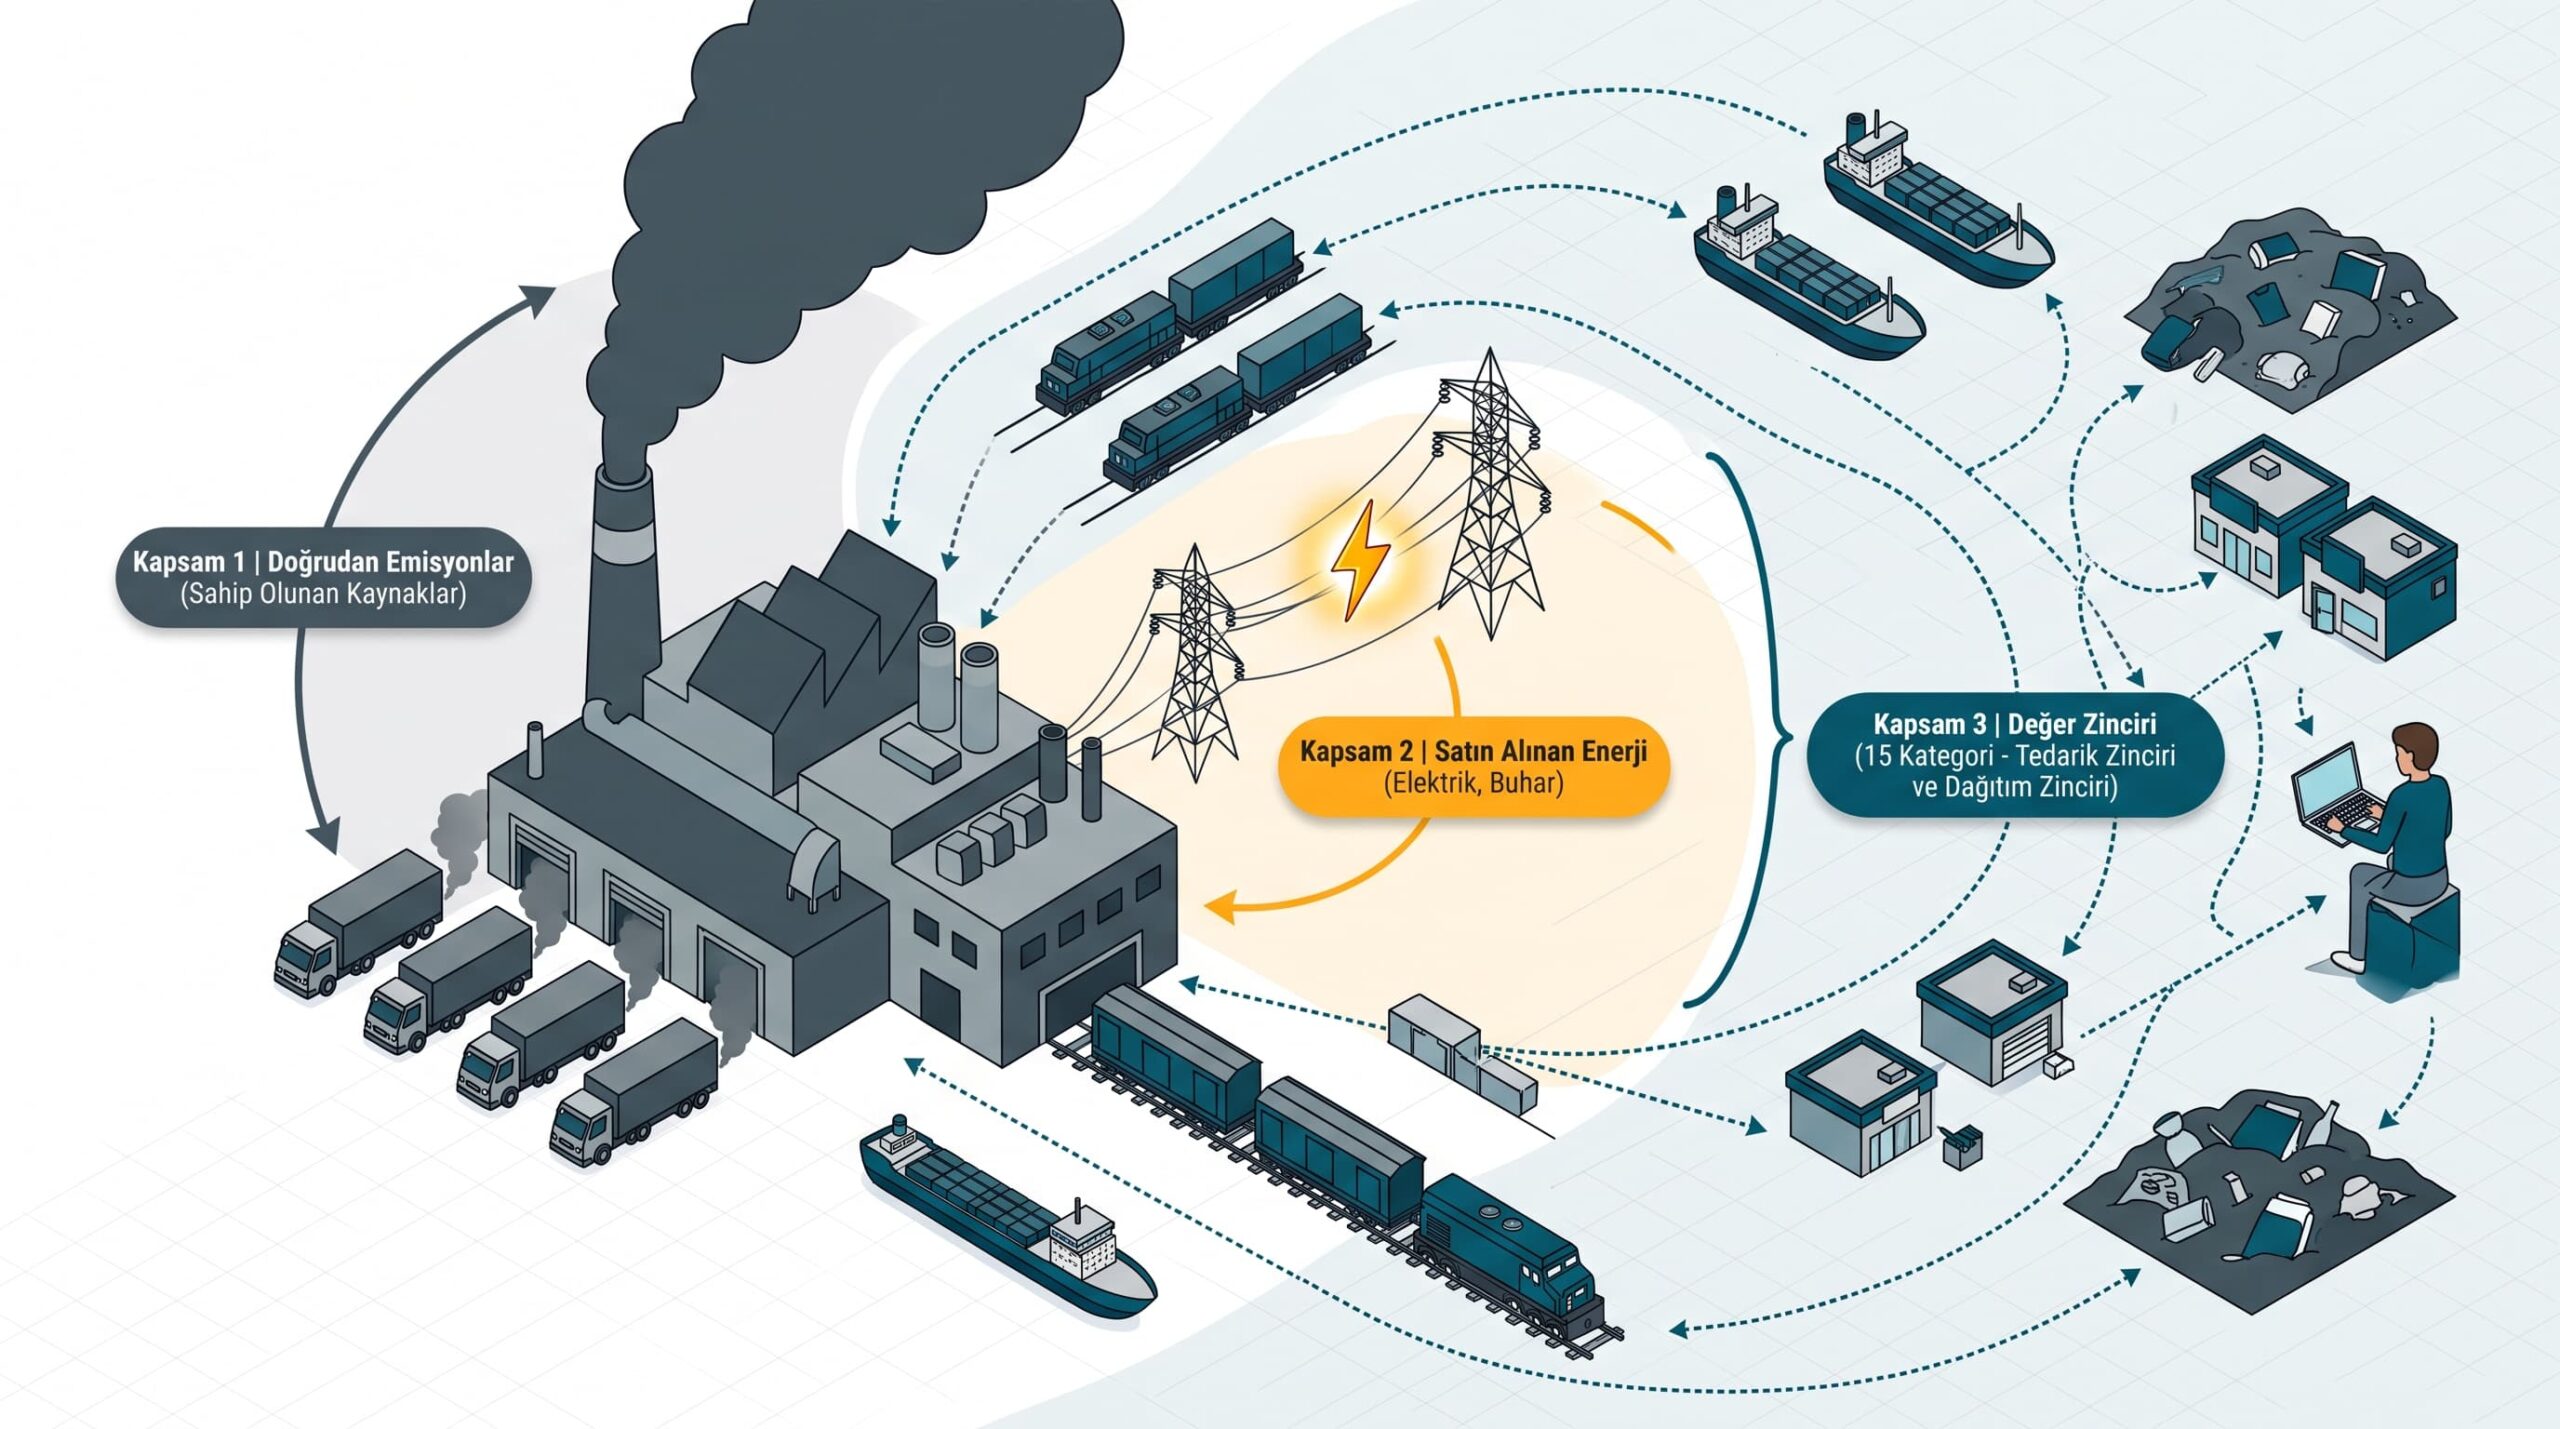
Şekil 1: Sera Gazı Protokolü’ne göre şirketlerin raporlaması gereken emisyon sınırları. Kapsam 1 (doğrudan), Kapsam 2 (satın alınan enerji) ve Kapsam 3 (değer zinciri) emisyonlarının görsel karşılaştırması.
Neden Üç Kapsam?
Çünkü bir şirketin iklim üzerindeki etkisi yalnızca kendi bacasından çıkan duman değil. Bir tekstil şirketi düşünün. Fabrikasını ısıtmak için yaktığı doğalgaz, satın aldığı elektrik, hammaddenin taşınması, ürünlerin müşteriye ulaşması ve kullanım ömrü dolduğunda gömülen ürünler — bunların hepsinin bir karbon ayak izi var.
Yalnızca fabrikanın bacasını ölçmek, bu tablonun küçük bir parçasını görmek demek. Kapsam sistemi tam olarak bunu çözüyor: emisyonların kaynağını ve sorumluluk sınırlarını netleştiriyor.
Sera Gazı Emisyon Sınırları
Kapsam 1
Doğrudan Emisyonlar
Şirketin sahip olduğu veya kontrol ettiği kaynaklardan çıkan emisyonlar.
Örnek: Fabrika bacası, araç filosu, üretim sürecindeki kimyasal reaksiyonlar.
Kapsam 2
Satın Alınan Enerji
Şirketin tükettiği ama kendisinin üretmediği elektrik, ısı veya buhardan kaynaklanan emisyonlar.
Örnek: Elektrik tüketimi en yaygın olanıdır. Yenilenebilir enerji kanıtları burada kullanılır.
Kapsam 3
Değer Zinciri
Şirketin doğrudan kontrol etmediği ama değer zinciriyle bağlantılı tüm dolaylı emisyonlar.
15 Kategori: Tedarikçiler, taşıma, çalışan ulaşımı, ürün kullanımı, ürün ömrü sonu…
Kapsam 1: Doğrudan Emisyonlar
Şirketin sahip olduğu veya kontrol ettiği kaynaklardan çıkan emisyonlardır. Şirket bu emisyonları doğrudan üretiyor ve doğrudan kontrol edebiliyor. Ölçülmesi görece en kolay olan kapsam budur. Veri genellikle yakıt tüketim kayıtları, fatura bilgileri ve üretim raporlarından çıkarılabiliyor.
Kapsam 2: Satın Alınan Enerji
Şebeke elektriği kullandığınızda, o elektriği üreten santral sera gazı yayıyor. O emisyon fiziksel olarak sizi bulmasa da enerji talebini yaratan siz olduğunuz için bu sorumluluk size atfediliyor. Kapsam 2, yenilenebilir enerji kullanımını teşvik etmek açısından kritik bir göstergeye dönüşmüş durumda.
Önemli bir teknik not: TSRS 2, Kapsam 2 için hem konum temelli (location-based) hem de pazar temelli (market-based) hesaplamanın raporlanmasını zorunlu kılıyor. Bu iki yöntemin farkını bilmeden hazırlanan raporlar eksik kalıyor.
Kapsam 3: Değer Zincirindeki Tüm Diğer Emisyonlar
İşte asıl karmaşık — ve çoğu zaman asıl büyük — olan kapsam bu. Kapsam 3, şirketin doğrudan kontrol etmediği ama değer zinciriyle bağlantılı tüm dolaylı emisyonları kapsıyor. TSRS 2’de Kapsam 3, 15 farklı kategoriye ayrılıyor.
Neden bu kadar önemli? Çünkü birçok sektörde Kapsam 3 emisyonları, Kapsam 1 ve Kapsam 2’nin toplamını çok aşıyor. Bir perakende şirketinin kendi faaliyetlerinden kaynaklanan emisyonlar küçük bir dilimken tedarik zincirinin ayak izi tablonun büyük bölümünü oluşturabiliyor.
TSRS Kapsamında Kapsam 3 Ne Zaman Zorunlu Oluyor?
Kapsam 1 ve Kapsam 2, TSRS 2 uygulamasının başladığı ilk yıldan itibaren zorunlu. Kapsam 3 için ise KGK geçiş muafiyeti tanımış durumda: şirketler TSRS’yi uyguladıkları ilk iki yıllık raporlama döneminde Kapsam 3 emisyonlarını açıklamak zorunda değil.
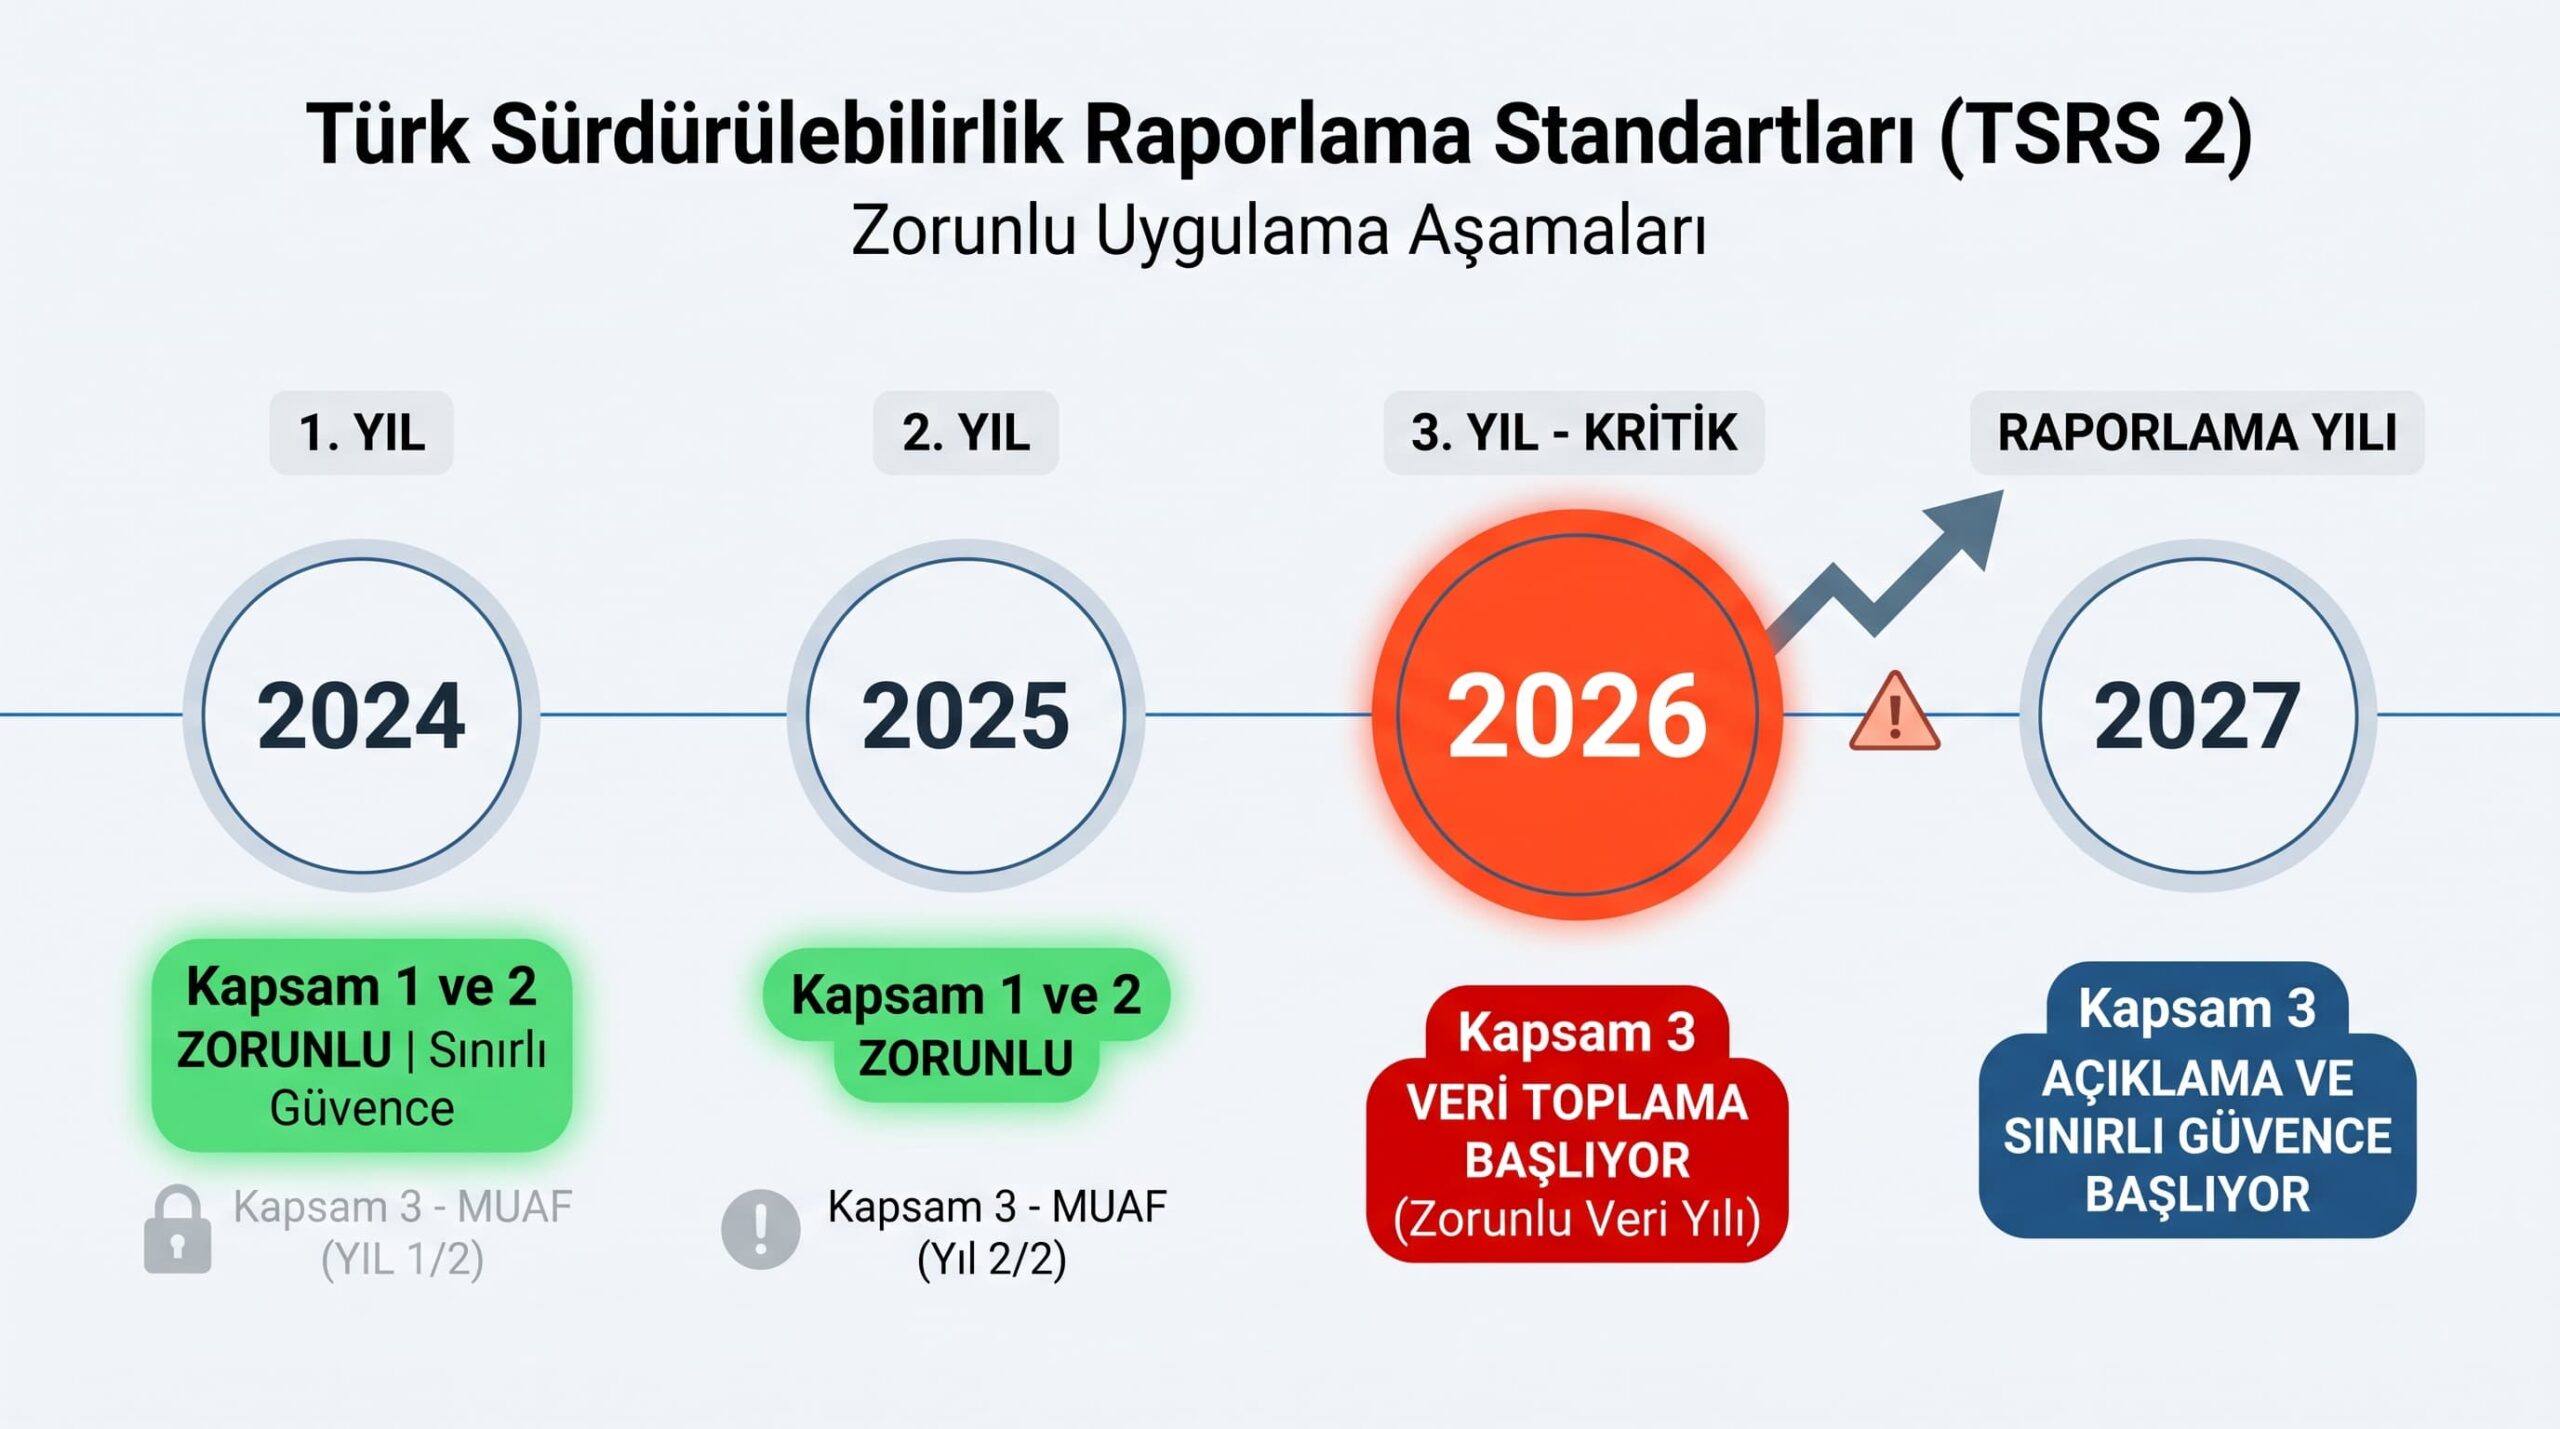
Tablo 1: KGK geçiş muafiyeti kapsamında Kapsam 1 ve 2 ilk yıldan itibaren zorunlu, Kapsam 3 ise 2026 verileriyle birlikte 2027 raporlama döneminde zorunlu hale geliyor.
2024’te raporlamaya başlayan ve kapsamdaki büyük çoğunluğu oluşturan şirketler için Kapsam 3 zorunluluğu 2026 yılı verilerinden itibaren başlıyor. 2026 verileri 2027’de raporlanacak. Bu tarihe hazırlıksız girmek, önlenebilir bir krizi davet etmek anlamına geliyor.
Kapsam 3’ün Zorluğu Nereden Geliyor?
Kontrol sorunundan. Kapsam 1 ve 2’yi şirket neredeyse tek başına yönetebiliyor. Kapsam 3’te ise yüzlerce tedarikçiden, lojistik sağlayıcıdan ve hatta son kullanıcıdan veri toplamak gerekiyor. Tedarikçilerin büyük bölümünün henüz kendi emisyonlarını ölçmediği bir ortamda bu veriyi doğrulanmış biçimde elde etmek son derece güç.
Bağımsız denetçi gözüyle şunu söyleyeyim: Kapsam 3’te sunulan verinin kalitesi, nasıl toplandığına ve hangi metodolojinin uygulandığına dair açıklamalar olmadan değerlendirilemez. Rakam vermek yeterli değil; o rakamın arkasındaki süreç de görünür olmalı.
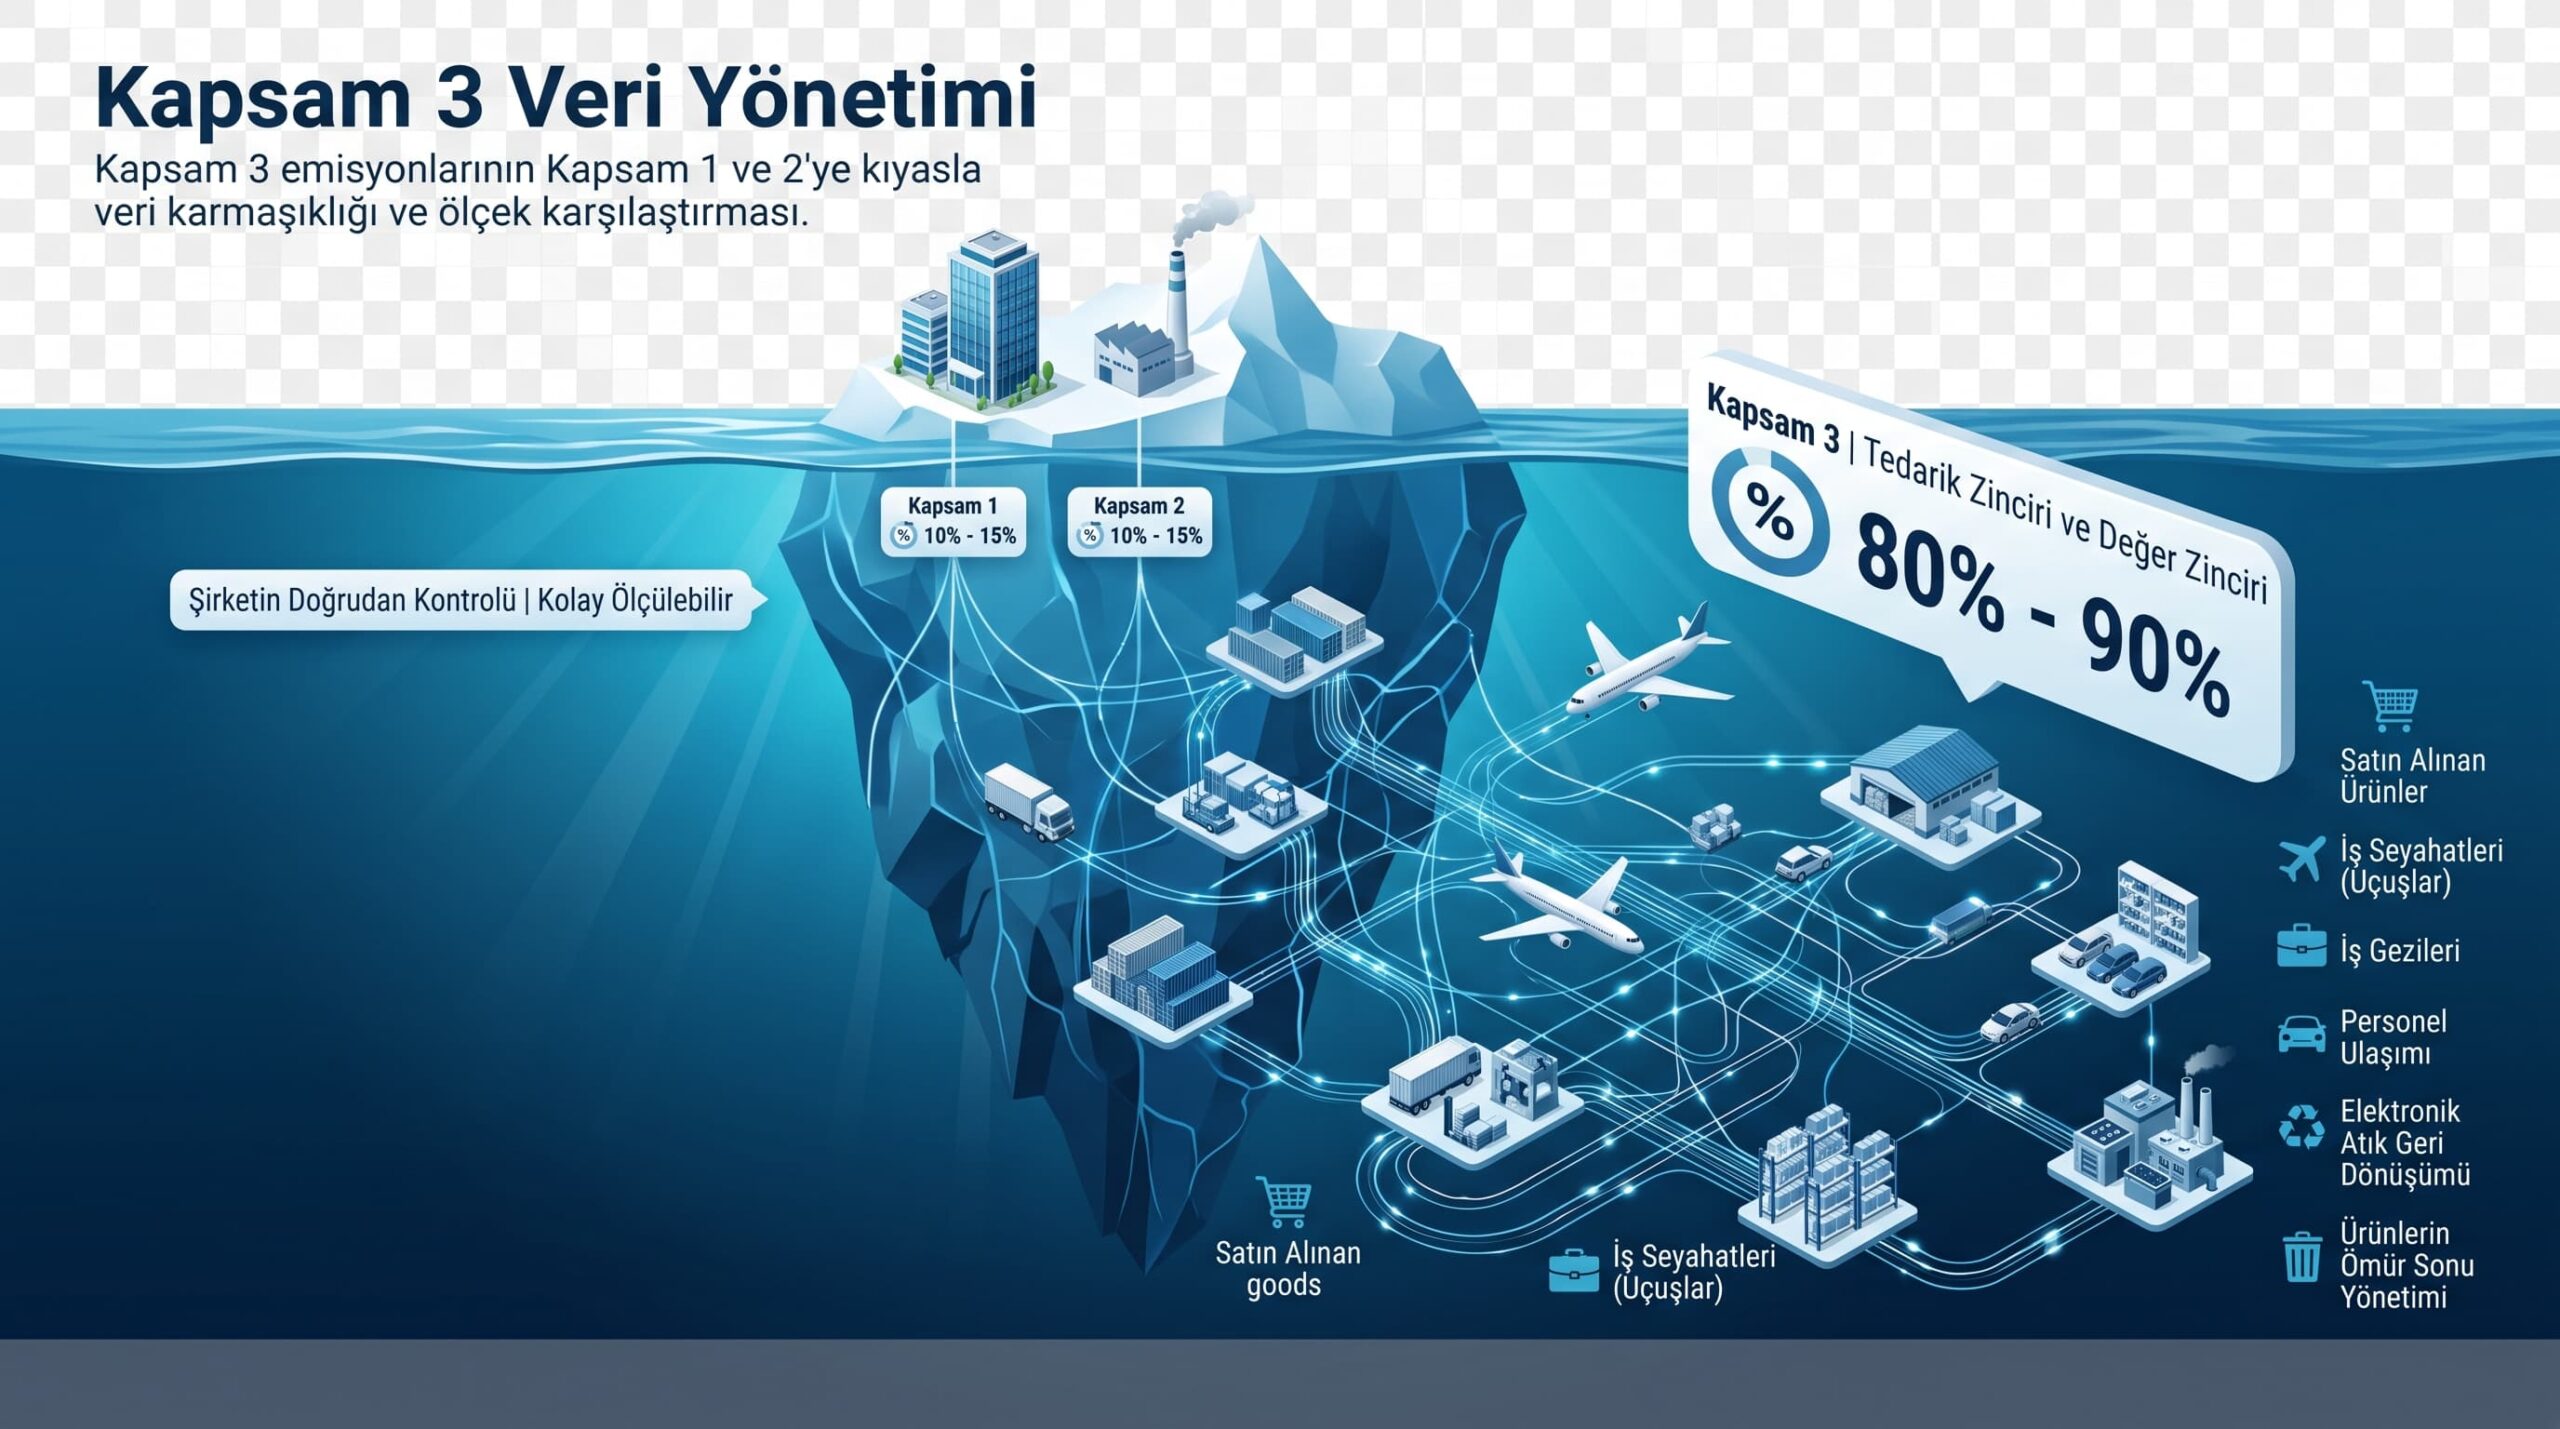
Şekil 2: Kapsam 3 emisyonları, şirketin doğrudan kontrolündeki Kapsam 1 ve 2’ye kıyasla değer zinciri boyunca çok daha geniş ve karmaşık bir veri toplama sürecini gerektirir. Tedarikçilerden son kullanıcıya kadar uzanan bu ağ, sürdürülebilirlik raporlamasının en zorlu alanıdır.
Uygulamada Sıkça Karşılaşılan 3 Hata
-
1. Kapsam 2’yi tek yöntemle hesaplamak
TSRS 2, hem konum temelli hem pazar temelli hesaplamayı zorunlu kılıyor. Yalnızca biri raporlanırsa eksik sayılıyor. -
2. Muafiyeti “veri toplamama” sanmak
Muafiyet yalnızca açıklama yükümlülüğünü erteliyor. Veri altyapısını kurmadan beklemek, 2026’yı hazırlıksız karşılamaktır. -
3. Kapsam sınırını belirsiz çizmek
Hangi iştiraklerin kapsama dahil olduğu net tanımlanmalı. Tanım olmadan hesaplanan emisyon karşılaştırılamaz ve doğrulanamaz.
Son Düşünce
Sera gazı raporlaması teknik bir egzersiz gibi görünüyor. Ama özünde bir şirketin iklim üzerindeki gerçek etkisini anlamak ve bunu hesap verebilir biçimde kamuoyuyla paylaşmak anlamına geliyor. Kapsam 3 bu anlamda bir turnusol testi işlevi görüyor: rakamları toplamanın ötesinde, tedarik zincirini tanıyan, tedarikçileriyle veri konuşabilen ve bu sürecin yönetişimini kurmuş şirketleri, henüz hazır olmayanlardan ayırt ediyor.
2027’ye kadar vakit var — ama o vakte kadar yapılacak çok iş var.
Bu yazıdaki görüşler ve değerlendirmeler, KGK yetkili bağımsız sürdürülebilirlik denetçisi sıfatıyla ve herhangi bir kuruluştan bağımsız olarak paylaşılmaktadır. Belirli danışmanlık veya raporlama firmalarının görüşlerini temsil etmez.